

Guten Tag,
«Kontrolle – mehr als Umsatz»
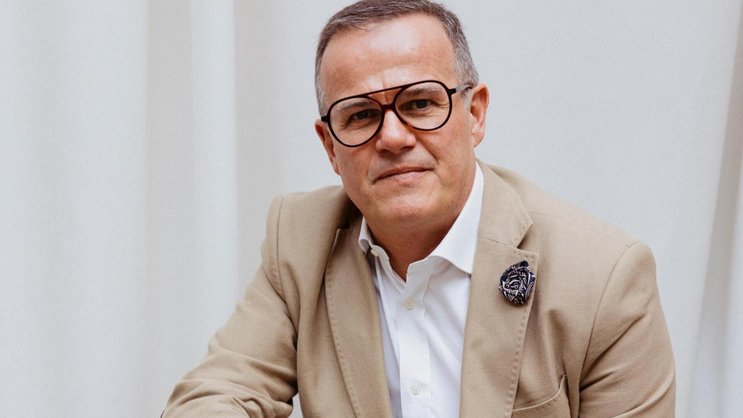
Der Zweitmarkt für Luxusuhren wächst laut einer Studie von LuxeConsult schneller als der Erstmarkt. Immer mehr Hersteller wollen mitmischen. Branchenanalyst Oliver Müller erklärt, warum.
Werbung
Der Zweitmarkt galt lange als Randphänomen, über das die Branche nicht gern sprach. Heute gehört er zum Kern des Uhrengeschäfts. How come?
Drei Dinge sind zusammengekommen. Erstens Vertrauen: Transaktionsplattformen wie Chrono24 oder Watchfinder bieten heute Treuhandzahlung und Käuferschutz. Zweitens Preistransparenz: Ein Käufer sieht aktuell pro Referenz, was eine Uhr wert ist. Drittens eine Generation, für die eine Uhr mit Vorgeschichte der Normalfall ist und kein Kompromiss. Dazu kommt die Grösse. Wir schätzen den Sekundärmarkt 2025 auf 22 bis 24 Milliarden Franken, bei einem Primärmarkt von rund 61 Milliarden zu Endkundenpreisen. Ein Markt dieser Grösse ist kein Randphänomen mehr.
In Ihrer jüngsten Studie verschieben Sie Ihre Prognose von 2023 um einige Jahre nach hinten. Was hatten Sie falsch eingeschätzt?
Wir hatten angenommen, dass das Preisniveau von 2021 und Anfang 2022 hält. Die Korrektur ab März 2022 hat diese Stütze entfernt und den Sekundärmarkt zwei bis drei Jahre gekostet. Die anderen drei Treiber – digitale Kanäle, die junge Käufergeneration und der Einstieg der Marken – haben die Prognose erfüllt oder übertroffen. Deshalb bleibt die Richtung, aber das Datum verschiebt sich: von 2033 auf 2034 bis 2035 nach dem damaligen Massstab, auf 2037 bis 2038 nach unserer eigenen, strengeren Bewertung des Primärmarkts. Die Lehre daraus: Kurzfristige Trends gehören nicht in langfristige Annahmen.
Ist ein wachsender Gebrauchtuhrenmarkt für die Schweizer Uhrenindustrie eine gute oder eine schlechte Nachricht?
Beides, je nach Marke. Für die Industrie als Ganzes ist es eine gute Nachricht. Rund 3,3 Millionen Menschen kaufen pro Jahr eine neue Luxusuhr, 2,35 Millionen davon eine unter 12'500 Franken. Genau diese Preisstufen räumt der Primärmarkt und der Pre-owned-Markt besetzt sie. Wer mit 25 dort einsteigt, ist in Europa mit 40 der Kunde für eine Uhr zu 20'000 Euro. Unbequem ist der Sekundärmarkt für Marken, deren Uhren im Wiederverkauf an Wert verlieren, weil das heute jeder sieht. Nur drei Marken handeln im Schnitt über dem Listenpreis: Patek Philippe, Audemars Piguet und Rolex. Dahinter liegen die Abschläge bei 14 bis 28 Prozent. Die Richtung stimmt aber bei einigen: Cartier und Omega legen im Sekundärmarkt preislich zu, Cartier hat den besten Werterhalt.
Was sollte der wachsende Zweitmarkt bei der Produkt- und Preispolitik der Hersteller auslösen?
Er sollte den Werterhalt zu einer Führungsgrösse machen, also zu einem Key Performance Indicator (KPI), an dem sich die Marke misst. Der Werterhalt spiegelt, wie begehrt ihre neuen Uhren sind und wie viel Vertrauen ihr die Käufer schenken. Eine Preiserhöhung, die der Zweitmarkt nicht mitträgt, vergrössert nur den sichtbaren Abschlag. Dasselbe gilt für zu viele Referenzen und zu viel Ware im Kanal. Bei den Marktführern funktioniert die Disziplin: Ihre Listenpreiserhöhungen kommen im Sekundärmarkt an, bei den gängigen Modellen fast eins zu eins. Bei der Mehrheit der Marken sehe ich diese Konsequenz noch nicht. Dort wird der Zweitmarkt beobachtet, aber er steuert weder Sortiment noch Preise.
Die Hersteller haben den Gebrauchtmarkt lange ignoriert. Jetzt steigen viele mit eigenen Zertifizierungsprogrammen ein. Was treibt sie an?
Kontrolle – mehr als Umsatz. Die Ersten, die ihre Uhren beim Wiederverkauf authentifizierten und revidierten, waren junge Marken wie Richard Mille, MB&F und Greubel Forsey, vor allem für Auktionen. Es ging um ihr Image. Für Rolex und seit dem 26. Oktober 2026 auch für Audemars Piguet kommt ein zweites Motiv dazu: dem Graumarkt den Boden zu entziehen. Gemeint sind neue Uhren, die ausserhalb der offiziellen Kanäle verkauft werden, manchmal als Pre-owned getarnt. Das Zertifikat bringt zudem einen Aufpreis von 20 bis 30 Prozent. Und es bringt Kundendaten und häufigere Kontakte: Wer seine Uhr über die Marke verkaufen kann, ist eher bereit, sie abzugeben, oft um die nächste zu kaufen. Nur der Hersteller kennt eine Uhr vom Werk bis zu jedem Service.
Werbung
Viele Anbieter von Zweitmarktdaten verdienen selbst am Handel. Wie belastbar sind ihre Zahlen – und wie unabhängig ist LuxeConsult?
Die Frage ist berechtigt. Die meisten Datenanbieter haben nur Zugang zu geforderten Preisen. Der Abschluss findet hinter den Kulissen statt, zu welchem Preis weiss man nicht. Besser ist die Datenqualität bei Marktplätzen, über die auch bezahlt wird: Sie sehen den effektiv erzielten Preis. Auch sie haben Eigeninteressen, aber ihre Zahlen beruhen auf Abschlüssen und nicht auf Inseraten. LuxeConsult handelt nicht mit Uhren, verdient keine Kommission an Sekundärmarkt-Transaktionen und hält keine Beteiligung an einem Marktplatz, Händler oder Auktionshaus. Wir leben von den Abonnements unseres Quarterly und von Beratungsmandaten. Die Analysen und Schätzungen sind unsere eigenen.
Und wie kommen Sie auf ein Marktvolumen von 22 bis 24 Milliarden Franken?
Zwei unabhängige Rechnungen begrenzen die Bandbreite. Die Zahlen eines Datenanbieters plus von ihm geschätzter Handel ergeben 20 bis 21 Milliarden Franken. Unsere eigene Schätzung von 2022, fortgeschrieben um Preisrückgang und Volumenwachstum, ergibt 24 bis 25 Milliarden. Wir rechnen mit der Mitte: 23 Milliarden. Schätzen müssen wir vor allem den Anteil, der digital bezahlt wird, und den privaten Handel zwischen Sammlern, den niemand misst.
Asien verkauft mehr gebrauchte Luxusuhren, als es kauft. Eine Nachwirkung des Booms oder ein grundlegender Wandel?
Zunächst eine Nachwirkung. Die Trophäen-Referenzen, die 2021 und 2022 gekauft wurden, werden heute über Hongkong und die Plattformen zu Geld gemacht. Dahinter steht aber etwas Dauerhafteres. Nach zwei Jahrzehnten starker Verkäufe liegt in Asien ein sehr grosser Bestand in privaten Händen, und für China erwarten wir keine Erholung. Keines unserer Szenarien hängt davon ab. China liefert dem Pre-owned-Markt das Angebot, nicht die Nachfrage.
Werbung
Über die Autoren
Über die Autoren
Werbung