

Guten Tag,
Darum geht es im Streit um die riskanten AT1-Anleihen
Die UBS ist der 50/50-Lösung im Ständerat abgeblitzt. Auch bei der 90%-Variante spielen sogenannte AT1-Anleihen eine entscheidende Rolle. Was hinter den Papieren steckt.
Bernadette Hogg
Werbung
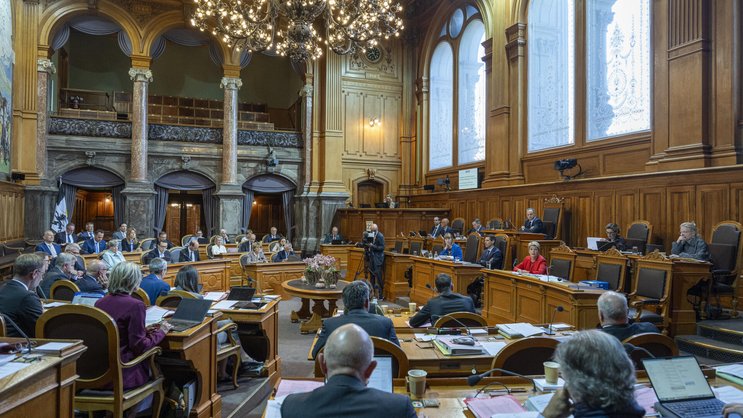
Am heutigen Mittwoch stimmte der Ständerat zur Lex UBS ab – und entschied sich für strengere Regeln als von der Grossbank erhofft. Die UBS soll ihre Beteiligungen an ausländischen Tochtergesellschaften künftig zu 90 Prozent mit hartem Kernkapital unterlegen. Der Ständerat sprach sich mit 29 zu 16 Stimmen für diese Variante aus.
Es ist eine Niederlage für UBS-Chef Sergio Ermotti, der sich konsequent gegen derart hohe Kapitalanforderungen wehrt. Die 90-Prozent-Regel sei kein echter Kompromiss zum Vorschlag des Bundesrats, der sogar eine Unterlegung von 100 Prozent mit hartem Kernkapital verlangt, argumentiert die UBS. Die Grossbank sieht darin eine grosse Gefahr für ihre Wettbewerbsfähigkeit.
Lieber wäre der UBS eine weniger strenge Lösung gewesen. Zur Debatte stand unter anderem die sogenannte 50/50-Lösung: Die Auslandsbeteiligungen der Bank wären zur Hälfte mit hartem Kernkapital abgesichert worden. Für die andere Hälfte hätten sogenannte Additional-Tier-1-Anleihen, kurz AT1-Anleihen, eingesetzt werden dürfen. Doch was unterscheidet diese beiden Arten von Kapital – und weshalb sind AT1-Anleihen so umstritten? Blick erklärt die wichtigsten Punkte.
Was sind AT1-Anleihen überhaupt?
Gerät eine grosse Bank in eine schwere Krise, können die Folgen weit über das Unternehmen hinausreichen. Das zeigte zuletzt der Zusammenbruch der Credit Suisse im Jahr 2023. Systemrelevante Banken wie die UBS müssen deshalb über besonders grosse finanzielle Puffer verfügen, mit denen sie Verluste auffangen können.
Da kommen die AT1-Anleihen ins Spiel. Sie sind eine Art finanzielles Sicherheitspolster für Banken in Form von Wertpapieren. Vereinfacht gesagt leiht ein Anleger der Bank Geld. Dafür erhält er vergleichsweise hohe Zinsen. Im Gegenzug trägt er aber auch ein deutlich höheres Risiko als bei einer gewöhnlichen Anleihe.
Denn gerät die Bank in ernsthafte Schwierigkeiten, sollen AT1-Anleihen Verluste auffangen. Je nach Ausgestaltung können sie dann beispielsweise in hartes Eigenkapital umgewandelt oder abgeschrieben werden. Im Extremfall verlieren die Anleger ihr gesamtes eingesetztes Geld.
Warum sind sie wichtig?
Der Kollaps der Credit Suisse im Jahr 2023 erschütterte das Vertrauen ins Schweizer Bankensystem. Der Bundesrat will deshalb mit einer verschärften Regulierung die Risiken für den Staat und die Wirtschaft minimieren. Das Ziel: Eine Grossbank wie die UBS soll im Krisenfall über genügend Kapital verfügen, um hohe Verluste möglichst selbst auffangen zu können. AT1-Anleihen können dabei als zusätzlicher Puffer dienen: Gerät die Bank in Schieflage, können die Besitzer dieser Anleihen Verluste mittragen und damit zur Stabilisierung und Entlastung der Bank beitragen.
Warum sind sie umstritten?
Umstritten ist vor allem, wie stark sich die Regulierung auf AT1-Anleihen verlassen sollte. Befürworter sehen darin einen zusätzlichen Sicherheitspuffer, der im Krisenfall private Investoren an den Verlusten beteiligt. Allerdings sind auch AT1-Anleihen für die Bank nicht ganz günstig: Wegen des höheren Risikos muss sie den Anlegern vergleichsweise hohe Zinsen zahlen.
Werbung
Wie gross das Risiko für Anleger ist, zeigte sich bei der Credit Suisse: Bei deren Rettung im März 2023 wurden AT1-Anleihen im Wert von rund 16 Milliarden Franken vollständig abgeschrieben. Die Anleger verloren ihr investiertes Geld.
Wie steht die UBS zu den Anleihen?
Die UBS wehrt sich gegen die hohen Kapitalvorgaben. Eine Lösung, bei der neben hartem Kernkapital auch AT1-Anleihen angerechnet werden können, lässt der Bank mehr Spielraum als die nun vom Ständerat beschlossene Variante. Die UBS argumentiert, dass hohe Anforderungen an das harte Kernkapital sie Milliarden kosten und ihre Wettbewerbsfähigkeit schwächen würden.
Mit der 90-Prozent-Lösung bleiben der UBS noch 10 Prozent Spielraum. Für diesen Teil könnte sie unter anderem auf AT1-Anleihen setzen. Entschieden ist die Lex UBS damit noch nicht. Als Nächstes muss sich der Nationalrat mit der Vorlage befassen.
Werbung