

Guten Tag,
«Für 2027 gilt: Breiter denken!»
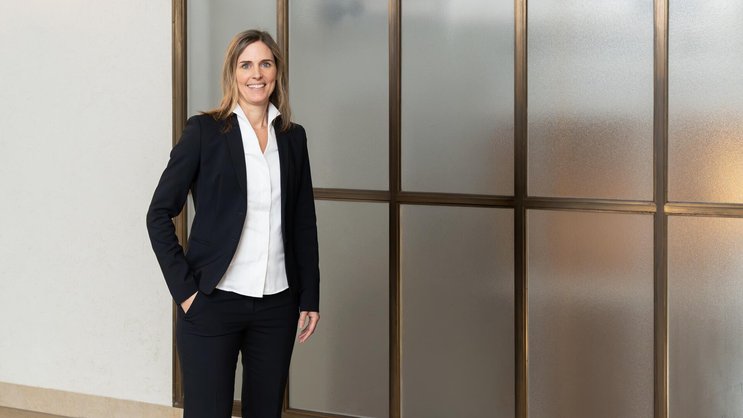
Stephanie Zwick, Swiss Life Asset Managers, über neue KI-Profiteure, trügerische Volatilität und die Stärke von Schweizer Sachwerten.

Werbung
Wenn Sie den Blick nach vorne richten: Welche Anlageschwerpunkte setzen Sie bei Swiss Life Asset Managers für Ihre institutionellen Kunden im Jahr 2027?
Im 2027 setzen wir auf eine breitere Diversifikation der Renditequellen. Nach der starken Konzentration auf wenige Technologie- und KI-Giganten sehen wir unter der Oberfläche bereits heute eine breitere Streuung über verschiedene Sektoren, Märkte und Faktoren hinweg. Das eröffnet Chancen jenseits der bisherigen Gewinner. KI bleibt zwar ein zentrales Schwerpunktthema, doch der Fokus verschiebt sich: Nach den massiven Investitionen in Infrastruktur und Halbleiter rücken nun der produktive Einsatz und die Monetarisierung von KI in den Vordergrund. Dadurch erweitert sich der Kreis der potenziellen Profiteure deutlich.
Welche Rolle spielt die Makroökonomie bei dieser Ausrichtung?
Makroökonomisch bleibt vor allem das Zusammenspiel von Wachstum, Inflation und Zinsen entscheidend. Der KI-Investitionszyklus mit hohen Kapitalausgaben unterstützt derzeit das Wachstum und die Unternehmensgewinne. Gleichzeitig geht er mit einem enorm hohen Kapitalbedarf einher, der auf hohe staatliche Finanzierungsbedürfnisse trifft. Daher beobachten wir die Entwicklung der langfristigen Zinsen ganz genau, denn sie sind ein wichtiger Bewertungsanker für die Aktienmärkte: Steigen die Renditen deutlich an, erhöht sich der Druck vor allem auf zinssensitive oder hoch bewertete Marktsegmente wie Technologieaktien.
Zur Person
Stephanie Zwick ist seit Juli 2025 Leiterin Multi-Assets bei Swiss Life Asset Managers. Sie verantwortet die Asset-Allocation im Drittkundengeschäft über verschiedene Anlagekategorien hinweg, darunter Aktien, Anleihen, Immobilien, Infrastruktur und alternative Anlagen.
Wie schätzen Sie die Perspektiven für Europa ein?
Für Europa sehen wir zunächst weiterhin Rückenwind durch fiskalische Impulse, insbesondere in Deutschland. Mit dem Auslaufen einzelner europäischer Aufbauprogramme dürfte dieser Effekt jedoch etwas nachlassen. Beim Wachstum erwarten wir, dass sich Europa im Bereich des Potenzialwachstums bewegen wird. Strukturell bremsen vor allem die demografische Entwicklung, sprich die Alterung, die langsamere KI-Adoption im Vergleich zu den USA oder den Emerging Markets sowie der hochfragmentierte Binnenmarkt und der erschwerte Zugang zu Venture Capital.
Wie positionieren Sie sich vor diesem Hintergrund konkret?
Wir würden uns bei Aktien nicht grundsätzlich defensiver positionieren, sondern die Renditequellen breiter aufstellen – über verschiedene Regionen, Sektoren und Faktoren hinweg, aber auch über verschiedene Anlageklassen. Gerade im aktuellen Marktumfeld gilt: Man sollte nicht alle Eier in einen Korb legen. Neben Aktien setzen wir weiterhin auf qualitativ hochwertige Anleihen sowie auf Realwerte wie Immobilien und Infrastruktur. Auch ausgewählte alternative Strategien spielen eine wichtige Rolle. Das Ziel ist ein Portfolio, das robust gegen Inflation, höheren Realzinsen und geopolitischen Risiken ist.
Welche Renditechancen schätzen Sie für die kommende Zeit am attraktivsten ein?
Die attraktivsten Chancen sehen wir weiterhin im Aktienmarkt, dies jedoch wie erwähnt deutlich breiter aufgestellt als bisher. In der jetzigen Phase der KI-Adoption erwarten wir eine grössere Dispersion zwischen Gewinnern und Verlierern. Die bisherigen Gewinner werden nicht zwangsläufig auch die zukünftigen Gewinner sein. Wir sehen Chancen in Europa, etwa bei Industrieunternehmen oder im Gesundheitswesen, wo KI die Produktivität deutlich steigern kann.
Werbung
Gibt es Marktindikatoren, die den Investoren derzeit «trügerische» Signale senden?
Ein Risiko, das derzeit oft unterschätzt wird, betrifft die Messung der Marktvolatilität. Viele Anleger schauen dafür auf Indikatoren zur Indexvolatilität wie den VIX, der aktuell relativ niedrig ist. Als Risikomass für ein Portfolio greift dieser aber zu kurz. Wenn die Marktperformance wie zurzeit im Bereich KI stark von wenigen Einzelunternehmen dominiert wird und viele Anleger ähnlich positioniert sind, können schon kleine Veränderungen grosse Umschichtungen auslösen. Der niedrige VIX kann damit zu einer Unterschätzung der tatsächlichen Risiken führen.
Wie reagiert man als Portfoliomanagerin darauf?
Drei Dinge sind entscheidend: Erstens im Aktienbereich engagiert bleiben, aber breiter über verschiedene Faktoren wie Value, Quality oder Low Volatility diversifizieren. Zweitens auf weitere Renditequellen ausserhalb des Aktienmarkts setzen, wie zum Beispiel kurzlaufende Anleihen, Real Assets, Gold, Hedgefonds und Absicherungsstrategien. Und drittens akzeptieren, dass Market-Timing selten gelingt. Statt Wendepunkte vorhersagen zu wollen, bauen wir ein robustes Portfolio für verschiedene Szenarien auf – immer im Rahmen der Vorgaben unserer Kunden.
Bleiben Sie Immobilien als Anlageklasse trotz dem veränderten Zinsumfeld treu?
NAV-basierte Schweizer Immobilien überzeugen weiterhin mit sehr soliden Fundamentaldaten. Für Anleger bieten sie langfristig stabile und gut planbare Erträge. Die Nachfrage und damit die Mieterträge stimmen. Dies gilt insbesondere für Wohnimmobilien und hochwertige Geschäftsimmobilien an zentralen Lagen. Die starken Fundamentaldaten und die attraktiven Ertragsperspektiven sprechen aus Anlegersicht weiterhin für eine Übergewichtung.
Werbung
Gilt diese Einschätzung auch für ausländische Immobilien?
Hier muss man klar differenzieren. In der Schweiz sprechen wir eher von einer Normalisierung des Zinsumfelds als von einem ausgeprägten Zinsdruck. Im europäischen Ausland waren die Auswirkungen auf Bewertungen und Finanzierungen teilweise viel stärker. Wichtig ist auch: Für Schweizer Anleger kommen bei internationalen Immobilien zudem noch hohe Währungsabsicherungskosten hinzu. Sofern man die Währungsrisiken nicht bewusst in Kauf nehmen möchte, verringern die Hedging-Kosten die relative Attraktivität erheblich. Wir haben daher für Schweizer Kunden einen klaren Fokus auf den heimischen Immobilienmarkt.
Welche Immobiliensektoren halten Sie für besonders resilient?
Neben dem Wohnen in Zentrumslagen bieten auch das Gesundheits- und Alterswohnen sowie die Logistik- und Light-Industrial-Flächen spannende Chancen. Rechenzentren profitieren zwar von strukturellem Wachstum, erfordern aber wegen des hohen Kapitalbedarfs eine sorgfältige Einzelprüfung. Zurückhaltender sind wir bei Büroflächen in B- und C-Lagen sowie bei Retail ausserhalb der Grundversorgung. Entscheidend bleiben die Objektqualität und die Anpassungsfähigkeit einer Immobilie, etwa hinsichtlich einer möglichen Umnutzung zu Wohnraum, um sogenannte Stranded Assets zu vermeiden. Ergänzend sorgt Infrastruktur durch zum Teil inflationsgebundene Cashflows für Stabilität.
Werbung
Wie ordnen Sie Privatmärkte wie Private Equity, Private Debt und Infrastruktur ein?
Private Markets spielen eine wichtige Rolle für langfristig orientierte institutionelle Anleger, ersetzen aber nie ein gutes Liquiditäts- und Risikomanagement. Private Equity erweitert zwar das Anlageuniversum, ist für uns aber nicht zwingend notwendig, da wir uns im liquiden Bereich ausreichend diversifizieren können. Sehr attraktiv finden wir hingegen Private Debt, weil es Zugang zu Kredit- und Illiquiditätsprämien bietet – gerade im Schweizer-Franken-Markt ohne zusätzliche Währungsabsicherungskosten. Auch Infrastruktur ist aus Multi-Asset-Sicht sehr spannend: Die langfristigen Cashflows, die oft an die Inflation gebunden sind, können einem Portfolio zusätzliche Stabilität und Diversifikation verleihen.
Welche Rolle spielen ESG-Kriterien bei diesen langfristigen Sachwerten?
ESG ist längst ein integraler Bestandteil des Investment- und Risikomanagements. Dabei geht es vor allem um den langfristigen Werterhalt. Investitionen in Energieeffizienz oder die laufende Modernisierung von Liegenschaften erhöhen deren Attraktivität und Vermietbarkeit. Wer Objekte nicht weiterentwickelt, riskiert langfristig einen höheren Investitionsbedarf und letztlich auch Bewertungsabschläge.
Wenn Sie all diese Bausteine zusammenfügen: Was ist die klügste Asset-Allocation für 2027?
Die eine richtige Asset-Allocation gibt es nicht – sie hängt stets von Risikofähigkeit, Verpflichtungen und Anlagehorizont ab. Für 2027 gilt aus unserer Sicht: Breiter denken! Aktien bleiben der Wachstumsmotor, hochwertige Anleihen liefern Stabilität und laufende Erträge. Immobilien, Infrastruktur, alternative Anlagen und Gold bieten zusätzliche Diversifikation. Entscheidend sind zudem ein bewusstes Währungsmanagement und der Verzicht auf übermässiges Market-Timing. Ziel ist ein robustes Portfolio, das auch in unterschiedlichen Zins-, Inflations- oder Wachstumsszenarien bestehen kann.
Werbung
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung