

Guten Tag,
«Dass die gesetzliche Rente allein nicht reicht, ist jedem klar»
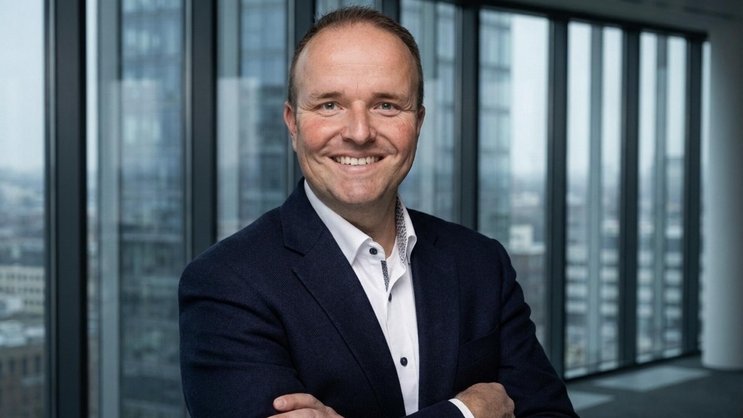
Thomas Lindner, Bereichsvorstand bei Flatexdegiro, über KI im Finanzwesen und den Trend zum Rund-um-die-Uhr-Trading.

Werbung
Wo und wie positioniert sich Flatexdegiro aktuell in der Finanzwelt?
Thomas Lindner: Als einer der führenden und am schnellsten wachsenden Online-Broker Europas ermöglichen wir Privatanlegern in 16 europäischen Ländern den Wertpapierhandel über die Marken Flatex im deutschsprachigen Raum und Degiro in vielen weiteren Ländern Europas.
Sie haben rund 450 IT-Mitarbeitende im Haus. Warum ist es für Ihren Konzern so wichtig, die gesamte IT intern abzubilden? Bietet das einen Wettbewerbsvorteil?
Wir entwickeln wesentliche Teile der Wertschöpfungskette selbst. Von der Kernbanken-Software bis zur App entsteht dank unseren rund 450 IT-Mitarbeitenden alles inhouse. Das spart Kosten, macht uns agil, stabil und ist ein grosser Vorteil bei der Steuerung. Zudem ist dadurch sichergestellt, dass unsere Systeme gut miteinander kompatibel sind und technische Stabilität jederzeit garantiert ist. So waren wir beispielsweise einer der wenigen Broker, die am 2. April 2025, dem von Donald Trump bezeichneten «Liberation Day», keine Downtime hatten. Wir können neue Vorgaben von Aufsichtsbehörden wie der Bafin (Bundesanstalt für Finanzdienstleistungsaufsicht) intern viel schneller, robuster und direkter umsetzen. Eigenentwicklung erleichtert die Umsetzung – von der Kontrollpflicht entbindet sie uns nicht.
Zur Person
Thomas Lindner verantwortet als Bereichsvorstand die Finanzen und das Meldewesen bei Flatexdegiro. Seine Schwerpunkte der über 14-jährigen Tätigkeit liegen in der Finanztransformation, in der Integration von Unternehmenszusammenschlüssen und im Aufbau belastbarer Berichts- und Kontrollprozesse.
Von welchem Zeitvorsprung sprechen wir hier konkret?
Nehmen wir das aktuelle Beispiel Dora (Digital Operational Resilience Act), ein sehr grosses Thema in diesem Jahr. Die Dora-Implementierung hatte eine Vorlaufzeit von gerade einmal sechs Monaten. Der Aufwand lag nicht im Grundsatz, sondern in der Umsetzung. Denn es brauchte Informationsregister, Prozesse für die Meldung schwerwiegender IKT-Vorfälle und die Anpassung zahlreicher Dienstleisterverträge. Solche Vorhaben planen wir wie jedes andere Projekt, mit Ressourcen, Meilensteinen und Berichterstattung an den Vorstand. Regulatorik ist kein Sonderereignis, sondern Bestandteil der Jahresplanung.
Stichwort KI. Wo setzt Ihr Team diese Technologie aktuell ein?
Dort, wo sie Menschen zuarbeitet; nicht dort, wo sie entscheidet. Konkret: Wir nutzen sie für Kontenabstimmungen, Auswertung grosser Datenmengen, Plausibilitätsprüfungen, Aufbereitung und Qualitätssicherung von Unterlagen. Beurteilung und Freigaben bleiben bei den Mitarbeitenden. Für Konzernabschluss und regulatorische Meldungen gilt ohne Ausnahme: keine automatisierte Entscheidung ohne menschliche Kontrolle, kein Ergebnis ohne dokumentierten Nachvollzug. Jeder Anwendungsfall wird vorab bewertet – fachlich, datenschutzrechtlich und mit Blick auf die KI-Verordnung. Das klingt unspektakulär. Im Rechnungswesen ist es auch unspektakulär, aber ein Kompliment.
Gibt es weitere Bereiche, in denen KI zum Einsatz kommt?
In der Finanzadministration haben wir mit dem Wechsel zur SAP Public Cloud die Basis für alle Embedded-AI-Funktionen von SAP geschaffen. Erste Use-Cases laufen bereits, um das Team behutsam an Tools wie die KI-Assistenten des Technologieriesen heranzuführen. Die Herausforderung im Finanzbereich bleibt jedoch das Zusammenspiel aus maximaler Datensicherheit, minimaler Fehlertoleranz und neuer Technologie. Der Change-Prozess zur vollständigen KI-Integration im Alltag ist jedoch gestartet, und das erste positive Feedback zeigt unser enormes Potenzial.
Werbung
Wie reagieren die Mitarbeitenden auf die Umstellung? Sind sie offen oder eher vorsichtig, eben weil es im Finanzbereich keine Fehlertoleranz gibt?
Vorsichtig – und das ist richtig so. Wir müssen die Mitarbeitenden von Anfang an abholen und KI an Praxisbeispielen erlebbar machen. In unserem Fall konnten wir das mit dem neuen ERP-System smart lösen. Wichtig ist es, den konkreten Mehrwert zu zeigen, dass eben KI die Arbeit einfacher und effizienter macht. Was die geringe Fehlertoleranz betrifft, kann ich sagen, dass Technologie die Fehlerquote von Haus aus auf ein Minimum senkt und eine sicherere Ausgangslage bietet. Erleben die Kollegen das im eigenen Prozess, kippt Skepsis meist in Neugier. Wir begleiten die Mitarbeitenden bei der Einführung – und machen KI für jeden einzelnen Kollegen und jede einzelne Kollegin erlebbar.
Ihr Unternehmen wächst rasant. Aber der Markt ist hart umkämpft, und es kommen ständig neue Regulierungen. Wo müssen Sie gerade am meisten Zeit investieren? Was fordert vielleicht gerade besonders heraus?
Der Markt, insbesondere in Deutschland, ist extrem hart umkämpft. Aber wir haben uns sehr gut positioniert und die Voraussetzungen geschaffen, um auch zukünftig erfolgreich zu sein und weiter zu wachsen.
Wen adressieren Sie mit Ihrem Angebot, wer ist Ihre Kernzielgruppe?
Sicher Anleger, die hohe Ansprüche an Technologie, Professionalität und Qualität stellen. Im Gegensatz zu vielen Neo-Brokern, die vor allem die Kundenschnittstelle kontrollieren und wesentliche Teile der Wertschöpfung auslagern, verantworten wir daher, wie erwähnt, die gesamte Wertschöpfungskette selbst. Das schafft Stabilität und Effizienz, die unsere Kunden im täglichen Handel unmittelbar erleben. Und wir konzentrieren uns auf erstklassiges Brokerage. Deshalb verfolgen wir bewusst nicht den Weg hin zur Vollbank. Wir sind überzeugt, dass wir unseren Kunden den grössten Mehrwert bieten, wenn wir unsere Ressourcen auf unsere Kernkompetenzen konzentrieren und diese kontinuierlich weiterentwickeln.
Werbung
Sie unterstützen Ihre Kunden auch mit Know-how rund um Finanzthemen...
Wenn es darum geht, Kunden das Beste zu bieten und zu selbstbestimmten Entscheidungen zu verhelfen, ist das Thema Finanzbildung wichtig. Und diese ist im deutschsprachigen Bildungssystem stark ausbaufähig. Dass die gesetzliche Rente allein nicht reichen wird, scheint jedem klar, aber viele sind ratlos, was sie konkret tun sollen. Die gesetzlichen Initiativen wie etwa für das Altersvorsorgedepot im nächsten Jahr sind hierfür ein absolut richtiger Schritt, um das Bewusstsein für die eigene Geldanlage in der Breite der Bevölkerung zu schärfen.
Sie haben den direkten Einblick in viele europäische Länder. Gibt es ein Land, das in Sachen Finanzbildung positiv hervorsticht?
Die skandinavischen Märkte sind uns um einiges voraus. Dort ist die kapitalmarktbasierte Altersvorsorge schon seit langer Zeit zentrale Säule der Altersvorsorge. Davon können wir uns hierzulande definitiv einiges abschauen.
Wie sieht es mit dem klassischen Aktiensparplan oder ETFs aus? Auch dieser Markt ist in Europa ebenfalls heiss umkämpft.
Das Sparplangeschäft funktioniert, besonders in Deutschland, hervorragend und kommt extrem gut an. Auch wir planen, Aktiensparpläne noch im Laufe dieses Jahres auch in den grossen Degiro-Märkten im Ausland live zu bringen. Wir befinden uns dort aktuell in der finalen Implementierungsphase und sind sehr zuversichtlich. Unsere Analysen bei Bestandskunden zeigen, dass genau nach diesem Produkt eine sehr hohe Nachfrage besteht.
Beratung ist bei Ihnen tabu. Wie sieht der Austausch mit Ihren Kunden aus? Gibt es überhaupt einen direkten Draht?
Wenn ein Kunde technologische Probleme, Fragen zum Zugang oder Sonstiges hat, sitzen in unseren Callcentern echte Menschen, keine reinen Selbstbedienungsstrecken. Unsere Mitarbeitenden helfen persönlich bei aufkommenden Fragen und Problemen mit unserem Produkt. Dadurch entsteht ein echter, persönlicher Kontakt. Gerade bei handelsaktiven Kunden ist dieser Austausch sehr intensiv und wertvoll.
Werbung
Und abschliessend eine Frage, die wohl viele Anleger interessiert: Wohin geht die Reise im Online-Trading in den nächsten Jahren in Ihren Augen?
Wir steuern im Online-Trading auf ein echtes 24/7-Geschäft zu. In Deutschland weiten erste Handelsplätze ihre Zeiten bereits aus. Darauf müssen die Systeme rund um die Uhr vorbereitet sein. Aber entscheidend ist nicht nur die Technik, sondern die Zuordnung von Verantwortung: Wer verantwortet ein Ergebnis, wie ist es dokumentiert, wie wird es überwacht? Das gilt insbesondere für «AI-assisted Trading». Wichtig ist es, so etwas vorab in der Governance rund um die Risikoverteilung zu klären – und nicht erst dann, wenn die Technologie implementiert ist. Hier tragen wir als Unternehmen wie alle Finanzdienstleister auch die Verantwortung, rechtzeitig Schutzmechanismen für unsere Kunden einzuziehen.
Über die Autoren
Über die Autoren
Werbung