

Guten Tag,
Der Mechanismus und das Risiko von Carry Trades
Das Geschäft mit den Zinsunterschieden verspricht hohe Renditen, birgt aber enormes Sprengpotenzial. Fünf Erklärungen, wie Carry Trades auch den Franken treiben.

Werbung
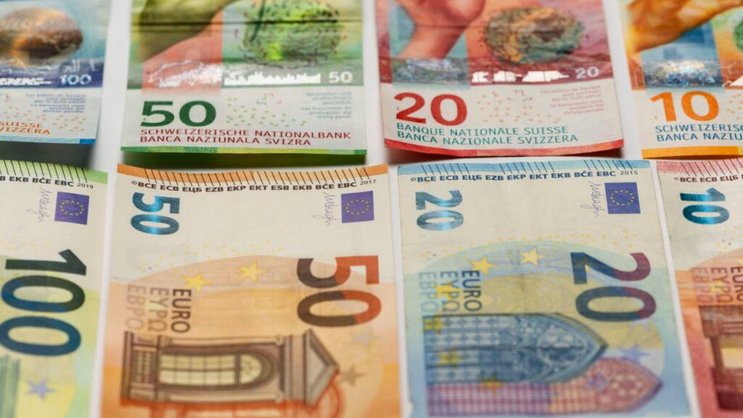
Carry-Trades erklären einen Teil von Währungsbewegungen, wie die jüngste Abschwächung des Schweizer Frankens oder die Turbulenzen um den japanischen Yen. Im Kern geht es dabei um ein Geschäft mit den Zinsunterschieden zwischen Ländern. Besonders problematisch daran ist, dass Carry-Trades sehr schnell aufgelöst werden können und dann massive Ausschläge bei den betroffenen Währungen bewirken. Das droht auch dem Schweizer Franken. Seine kurzfristige Aufwertung zu Monatsbeginn wurde bereits als Zeichen einer solchen Rückabwicklung gedeutet. Worum also geht es beim Carry-Trade?
1 Wie ein Carry-Trade funktioniert
Bei einem Carry-Trade verschulden sich Investorinnen und Investoren in einer Währung mit einem tiefen Zins und legen ihr Geld in einer Währung mit höherem Zins an. Findet dieses Geschäft mit grossen Summen statt, bewegt das die Währungsverhältnisse: Die Währung mit den tieferen Zinsen verliert tendenziell – wie jüngst der Franken – an Wert, die Währung mit den höheren Zinsen wertet umgekehrt auf. Gemäss der Theorie der ungedeckten Zinsparität sollte daraus allerdings kein Renditevorteil zu erwarten sein. Denn die Theorie besagt, dass der Zinsunterschied durch zu erwartende Währungsveränderungen kompensiert wird. Tiefere Zinsen in der Schweiz als in den USA müssten demnach für eine entsprechend zu erwartende Aufwertung des Frankens stehen. Wer also durch tiefere Schuldzinsen in Franken und höhere Zinseinnahmen etwa in den USA gewinnt, müsste damit rechnen, diesen Vorteil beim Rückkauf der teureren Franken zur Schuldentilgung wieder zu verlieren. Doch dieser Ausgleich findet in der Praxis über längere Zeit häufig nicht statt. Daher sind Gewinne möglich, allerdings sind sie mit einem grossen Risiko verbunden.
5 Was die Politik tun kann
Für die Schweiz bedeuten Carry-Trades das Risiko einer grösseren Volatilität beim Franken-Kurs. In relativ ruhigen Zeiten werden Franken am Kapitalmarkt aufgenommen, um sie gegen Währungen mit höheren Renditen zu verkaufen. Das führt tendenziell zu einem schwächeren Franken. Steigt aber die Nervosität an den Märkten, droht eine starke Aufwertung in sehr kurzer Zeit. Die Schweizerische Nationalbank (SNB) muss deshalb diese Entwicklung genau im Auge behalten. Bei einem abrupten Aufwertungsschock bieten sich vor allem Devisenkäufe an. Mit Käufen von fremden Währungen gegen Franken kann die SNB zum Beispiel bei einer Rückabwicklung von Franken-Carry-Trades einer drohenden schockartigen Aufwertung entgegentreten. Leitzinssenkungen bleiben ebenfalls möglich, wirken aber breiter auf die gesamte Wirtschaft. Bei bestehenden Nullsätzen würden sie zudem die Rückkehr zu Negativzinsen bedeuten. Tiefere Zinsen können zwar den Franken schwächen, zugleich aber neue Carry-Trades und damit neue Rückabwicklungsrisiken entstehen lassen.
3 Historische Erfahrungen mit dem Franken-Carry-Trade
Der Franken ist nicht zum ersten Mal im Fokus von Carry-Trades. In den Jahren vor der Finanzkrise kam es zu einer besonderen Ausprägung davon: Da die Zinsen in einigen Ländern Osteuropas deutlich höher waren, nahmen Immobilienkäufer ihre Hypothek nicht in der heimischen Währung auf, sondern in Franken aufgrund seiner tieferen Zinsen. Anfang 2009 beliefen sich in Ungarn fast 70 Prozent der ausstehenden Haushaltskredite auf fremde Währungen vor allem auf Franken. Die Franken-Verkäufe im Zuge dieser und anderer Carry-Trades haben in diesen Jahren zur ausgeprägten Franken-Schwäche beigetragen: Im Herbst 2007 kostete der Euro deutlich mehr als 1.60 Franken. Doch dann mussten die Schuldner in Osteuropa, die dortigen Banken und weitere Carry-Trader die Kehrseite dieser Deals erfahren, denn im Verlauf der Finanzkrise kam es zu einer massiven Aufwertung des Frankens, die durch die Rückabwicklung von Carry-Trades noch verstärkt wurde. Das liess die Schuldenlast der Kreditnehmer in ihrer eigenen Währung stark steigen.
Werbung
2 Das doppelte Risiko des Frankens
Die über Jahrzehnte bevorzugte Finanzierungswährung für Carry-Trades war der japanische Yen. Doch angesichts höherer Zinsen in Japan gerät der Franken verstärkt als Carry-Trade-Währung in den Fokus. Auch die Zinssätze der Schweiz sind im internationalen Vergleich aussergewöhnlich tief. Solche Carry-Trades – Verkäufe des Frankens sozusagen auf Pump – haben im laufenden Jahr zur Abwertung des Frankens beigetragen. Ob das so weitergeht, ist allerdings unklar. Das grösste Risiko im Zusammenhang mit Carry-Trades sind Turbulenzen auf den Zins- und Währungsmärkten. Das gilt besonders dann, wenn sich der Zinsunterschied rasch reduziert oder eine Aufwertung des Frankens befürchtet wird, etwa wegen seiner Funktion als sicherer Hafen. Dann können Anleger zu einer raschen Rückabwicklung gezwungen sein, weil die Franken-Schulden gemessen in der Anlagewährung teurer werden. Diese Rückabwicklung verstärkt die Aufwertung des Frankens noch.
4 Japans Schubumkehr hat globale Folgen
Angesichts einer Jahrzehnte andauernden Wirtschaftsschwäche hat die japanische Notenbank ihre Zinsen extrem tief belassen, wodurch der Yen zur bevorzugten Carry-Trade-Währung wurde. Die Folgen waren ein immer schwächerer Yen und massive Investitionen der Japaner in der Welt. So halten sie den grössten ausländischen Anteil an US-Staatsanleihen und sind auch einer der wichtigsten Investoren in französische Staatsschulden. Doch seit die Teuerung in Japan im laufenden Jahrzehnt wieder deutlich angestiegen ist, musste sich die japanische Notenbank von der Tiefzinspolitik verabschieden. Nach einem weiteren Wertverlust als Folge der Carry-Trades in diesem Sommer hat der US-Finanzminister mit Yen-Käufen gegen Euro versucht, die Lage etwas zu beruhigen. Je tiefer der Yen notiert, desto grösser ist das Risiko einer scharfen Gegenbewegung, was Carry-Trader zu Massenverkäufen von US-Treasuries und französischen Staatsanleihen zwingen könnte. Und das führt zu einem schubhaften Anstieg der Renditen.
Werbung
Fazit
Carry-Trades sind nicht die alleinige Ursache von Schuldenkrisen oder anderen realwirtschaftlichen Problemen. Aber sie können zu Brandbeschleunigern werden. Das Beispiel der osteuropäischen Hypothekarschuldner zeigt die Gefahr von Schulden in fremder Währung. Auch der verstärkte Renditeanstieg bei amerikanischen und französischen Schuldtiteln ist ein Ausdruck der Risiken, die im Zuge der Rückabwicklung von Carry-Trades entstehen. Das Problem dieser Deals ist, dass sie sich schwer erfassen lassen. Und dass ihre Folgen anfänglich oft fehlinterpretiert werden. Sie bauen sich in ruhigen Phasen auf und sorgen in den Zielländern für steigende Kurse oder tiefere Zinsen und in den Ursprungsländern für tendenziell fallende Währungskurse, was den Exporteuren gefällt. Doch droht eine Krise, können sie deren Folgen erheblich verschärfen: durch rasch fallende Anlagekurse und steigende Anleiherenditen in den Zielländern und durch eine unerwünschte Währungsaufwertung in den Ursprungsländern.
Über die Autoren
ist Chefredaktor der Handelszeitung.
Über die Autoren
ist Chefredaktor der Handelszeitung.
Werbung