

Guten Tag,
«Langfristig entsteht ein integriertes Business-Reporting»
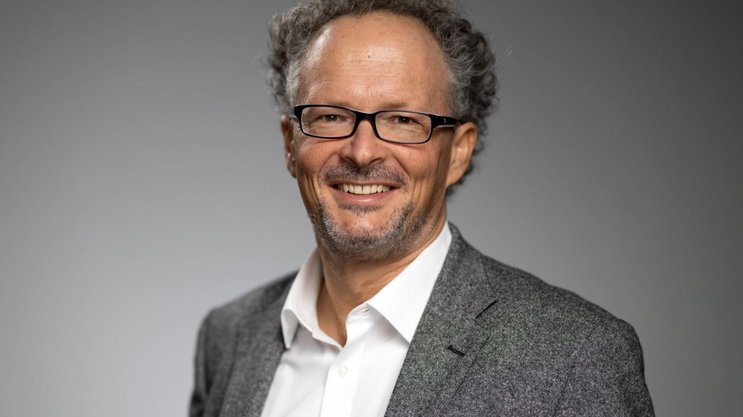
Wirtschaftsprofessor Peter Leibfried über die Zukunft der Firmenberichterstattung und die aktuellen Herausforderungen durch verschärfte geopolitische Risiken.

Werbung
Immer mehr Handelskonflikte inmitten von neu entstehenden Wirtschaftsblöcken fordern speziell die kleinen und mittleren Unternehmen heraus. Welche Auswirkungen hat das auf die Firmenberichterstattung?
Die Dynamik der aktuellen wirtschaftlichen Entwicklung ist wirklich herausfordernd. Die Firmenberichterstattung ist dabei nur die Konsequenz von all dem, was in der Realität geschieht. Es wird nahezu unmöglich, längerfristig zu planen. Alles, was mit Erwartungen und Schätzungen zu tun hat, wird in der Rechnungslegung unsicherer. Die Unternehmen kommen wirtschaftlich ganz allgemein in eine schwierigere Lage. Die Profitabilität vermindert sich. Damit stellt sich die Frage, in welchem Geschäft man letztlich verbleiben kann. Das ist dann auch Teil der Risikoberichterstattung und des Going Concern. Die sich verändernden Wirtschaftsblöcke berühren auch Compliance-Themen wie etwa bei dieser Frage: Wem darf ich überhaupt noch etwas verkaufen?
Weltweit werden die Warenströme durch kriegerische Handlungen, protektionistische Reflexe und ständig wechselnde Zollregimes laufend unberechenbarer. Führt das nicht zu höheren Kosten und niedrigeren Margen?
In einer ersten Phase trifft das sicher zu. Mit der Deglobalisierung sind die Firmen gezwungen, näher an die Absatzmärkte heranzurücken. Das kostet Geld. Ein grosses Unternehmen mit einer starken Marke kann dies via Preiserhöhung an die Kunden weitergeben. Einem mittelständischen Zulieferbetrieb ist der gleiche Aufschlag aber allenfalls nicht möglich. Gleichzeitig werden die Unternehmen durch die breitere Aufstellung aber für Krisen resilienter – die Sache hat also auch etwas Positives.
Bedeuten die anhaltenden geopolitischen Risiken nicht auch, dass mit den unsicheren wirtschaftlichen Voraussetzungen viele Investitionen verschoben, umgeleitet oder gestrichen werden?
Bei Investitionen setzt man langfristig auf ein Projekt oder einen Standort. Je unsicherer die Zeiten werden, desto vernünftiger ist es, flexibel zu bleiben.
Das grosse Schlagwort innerhalb der Weltwirtschaft ist derzeit die künstliche Intelligenz (KI). Wie beeinflusst sie die Wirtschaftsprüfungsbranche?
Die KI hilft dem Berufsstand vor allem in der Analyse von Daten, bei der Aggregation von Informationen und beim Erkennen von Anomalien.
Wo ist das Potenzial von KI im Bereich Accounting, Controlling und Auditing am grössten?
Alle können durch KI gewinnen. Im Accounting ist es die laufende Buchführung, beim Controlling ist es das Analysieren der Daten beispielsweise zugunsten einer besseren Prognosegenauigkeit, und im Auditing ist es das Auswerten von grossen Datenmengen. Mit dem Hilfsmittel KI bleibt der Fachperson mehr Zeit für anspruchsvollere Prüfaufgaben.
Wird die Abschlussprüfung mit dem Einsatz von KI-Tools besser und sicherer?
Ja, das erwarte ich, sofern sich in der Umwelt ansonsten nichts ändern würde. Wir können mehr Daten verarbeiten. Das muss zu einem besseren Ergebnis führen. Gleichzeitig kann man aber auch das sogenannte Räuber-und-Poli-Spiel beobachten: Nicht nur die Revision wird besser und effizienter, auch die Täter agieren schneller. Sie wissen ebenso gut, wie eine analytische KI funktioniert.
Mit der KI können grössere Datenmengen berücksichtigt werden, anstatt lediglich auf Stichprobenbasis zu prüfen. Lassen sich damit die Prüfprozesse effizienter gestalten und die Risiken genauer bewerten?
Durchaus. Mit mehr Infos ist man besser in der Lage, auch Sonderfälle zu erkennen.
Dann ist es auch eher möglich, betrügerische Aktivitäten zu entdecken?
Ja, das würde ich schon vermuten, weil man Anomalien und Einzelfälle besser erkennen kann. Aber auf der Täterseite wird dann ebenfalls eine KI vorhanden sein, die weiss, wie die andere KI arbeitet. Da bewegt sich die ganze Sache einfach auf ein höheres Niveau. Mit anderen Worten: Ich bin mir nicht so sicher, ob es künftig weniger finanzielle Schieflagen in den Unternehmen gibt.
Werbung
Wie verändert KI die Hochschulbildung im Bereich Accounting und Audit?
Fachwissen im Bereich Accounting ist nach wie vor sehr wichtig. Ansonsten kann ich die Ergebnisse mithilfe von KI gar nicht einordnen. Es braucht die menschliche Intelligenz, um den gewonnenen Datenkranz sinnvoll zu verwenden. Man muss mit den IT- und KI-Systemen heute viel besser umgehen können als früher. Nebst diesem fachlichen Handwerk ist aber auch weiterhin das professionelle Judgement entscheidend.
Brauchen angehende Prüferinnen und Prüfer mehr Informatikkompetenz?
Ja, die IT-Kompetenz ist heute noch wichtiger.
Wird das klassische Accounting-Wissen von neuen Kenntnissen in IT und KI zurückgedrängt?
Nein, niemand ist in der Lage, einen Firmenabschluss zu verantworten, wenn er nicht selber abschlusssicher ist.
Verändert sich das Anforderungsprofil des Wirtschaftsprüfers, der Wirtschaftsprüferin mehr in Richtung Mathematik, Physik und Informatik?
In Prüfer-Teams benötigt man dieses Wissen mehr als früher.
In der Firmenberichterstattung verfestigt sich seit einigen Jahren der Eindruck, der Fokus liege mehr auf Nachhaltigkeitsthemen als beim Financial Accounting.
Das ist auch meine Beobachtung. Im Financial Accounting gab es über die letzten dreissig Jahre hinweg eine rasante Entwicklung. Erkennbar ist das etwa am International Financial Reporting Standard (IFRS), der bis ins letzte Detail verfeinert wurde. Entsprechend hat die finanzielle Berichterstattung einen gewissen Reifegrad erreicht. Gleichzeitig gibt es einen gesellschaftlichen Trend: Wir wollen über Generationen hinweg nachhaltig sein. Das ist eine andere Berichtswelt mit neuen Standards, Prüfungsregeln, Software und Prozessen. Langfristig entsteht ein integriertes Business-Reporting, das nicht nur Nachhaltigkeitsthemen beinhaltet.
Werbung
Kommt es dafür beim Financial Accounting zu Vereinfachungen und einer Verschlankung?
Es gab immer einen Grund für die zusätzlichen IFRS-Regelungen. Aus meiner Sicht wird man diesen Baum nicht zurückschneiden.
Zur Person
Peter Leibfried ist Professor und Direktor am Institut für Accounting, Controlling und Auditing an der Universität St. Gallen. Daneben wirkt er als Präsident der Fachkommission Swiss GAAP FER. Das Institut an der Uni St. Gallen versteht sich als Kompetenzzentrum im Bereich der finanziellen Führung. Neben dem Studienbetrieb bietet es verschiedene Programme in der Executive Education an.
Als IFRS für grössere börsenkotierte Schweizer Firmen zum Rechnungslegungsstandard wurde, haben zahlreiche Unternehmen zum weniger komplexen Swiss GAAP FER gewechselt. Warum lässt sich das in der jüngeren Vergangenheit immer weniger beobachten?
Für kleinere kotierte Unternehmen sind die Swiss GAAP FER oft eine gute Alternative. Dieser Rechnungslegungsstandard enthält nicht so viele Detailregelungen. Damit ist er einfacher, günstiger und effizienter in der Anwendung. Nicht jede Firma passt aber zu Swiss GAAP FER. Es braucht eine gewisse Struktur. Meist sind das Unternehmen mit grossen Schweizer Ankeraktionären, oft mit Familien dahinter und einem inländisch dominierten Verwaltungsrat. Rund ein Viertel der börsenkotierten Unternehmen bilanzieren heute mit Swiss GAAP FER, womit dieses Potenzial vermutlich weitgehend ausgeschöpft ist und kaum mehr gross ansteigen wird.
Wo sehen Sie die Vorteile der Swiss GAAP FER gegenüber IFRS?
Die Zielgruppe der Swiss GAAP FER sind die KMU. Dort liegt auch das grösste Potenzial. Den KMU steht damit eine Rechnungslegung zur Verfügung, die einfach anwendbar und betriebswirtschaftlich realistisch ist. Anvisiert werden nicht die ganz kleinen Gewerbebetriebe, sondern Firmen mit hundert bis fünfhundert Mitarbeitenden. Die sehr überschaubaren Kern-FER kann man bis zu einer Umsatzgrösse von 20 Millionen Franken anwenden.
Viele KMU fühlen sich durch zusätzliche Reports auch im nicht finanziellen Bereich herausgefordert. Wie geht die Stiftung FER das Problem an, die finanzielle und nicht finanzielle Berichterstattung auf pragmatische und kostengünstige Weise zu lösen?
Die FER hat vor einigen Jahren mit einem Leitfaden für das Nachhaltigkeitsmanagement und die Berichterstattung begonnen. Derzeit wird dieser Leitfaden mit einigen Praxispartnern getestet. Gleichzeitig warten wir die weiteren regulatorischen Entwicklungen in der Nachhaltigkeitsberichterstattung ab. Wenn der Gesetzgeber eine Nachhaltigkeitsberichterstattung vom schweizerischen Mittelstand verlangt, sind wir bereit, die Firmen zu unterstützen.
Werbung
Wie entwickelt sich die Unternehmensberichterstattung in der nahen Zukunft weiter?
Die Berichterstattung wird ganzheitlicher und integrierter. Financial, Business und Nachhaltigkeit betrifft alle. Zudem wird das Reporting digitaler. Wichtig ist auch, dass die Berichterstattung zeitnaher und aktueller daherkommt. Denkbar ist, einzelne Informationen, wie etwa Umsätze oder Auftragseingänge, noch kurzfristiger zu rapportieren.
Die grossen Wirtschaftsprüfungsfirmen sind bei der Digitalisierung und KI federführend. Bedeutet das auch, dass es bei den kleinen und mittleren Branchenunternehmen zu einem Konsolidierungsprozess kommt?
Die kleinen und mittleren Prüffirmen werden mittelfristig ebenfalls die Möglichkeit haben, solche Lösungen als standardisierte Software zu erwerben. Die Branchenentwicklung verläuft aus meiner Sicht relativ stabil. Es braucht die «Big Four» für die ganz grossen Unternehmen und die kleinen Dienstleister für die Autogarage und den Coiffeursalon.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung