

Guten Tag,
Möglicher UBS-Wegzug – keine Schnellschüsse
Die UBS will sich Zeit lassen mit ihrer Reaktion auf die überzogene Regulierung. Die Niederlage hat auch einen Vorteil: Sie schafft Klarheit.
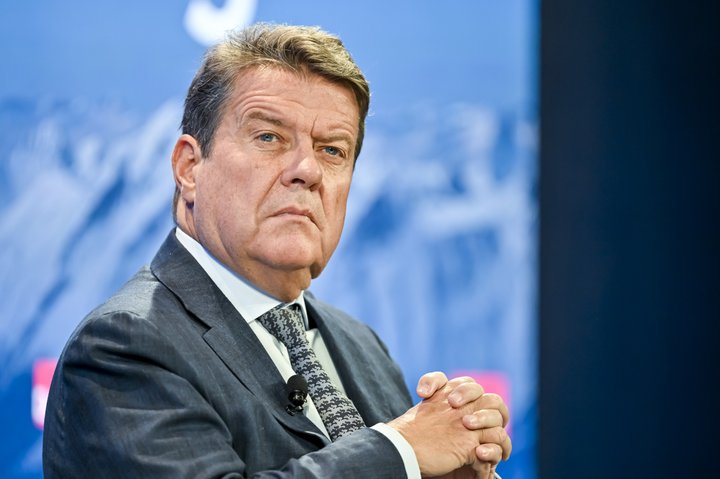
1 / 4
Werbung
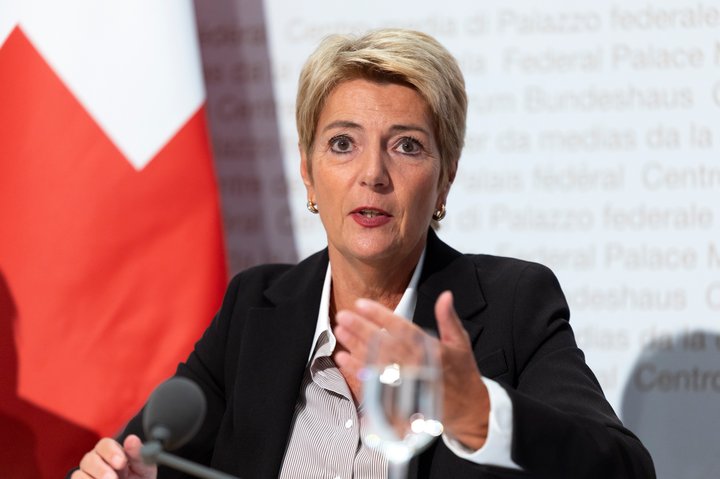
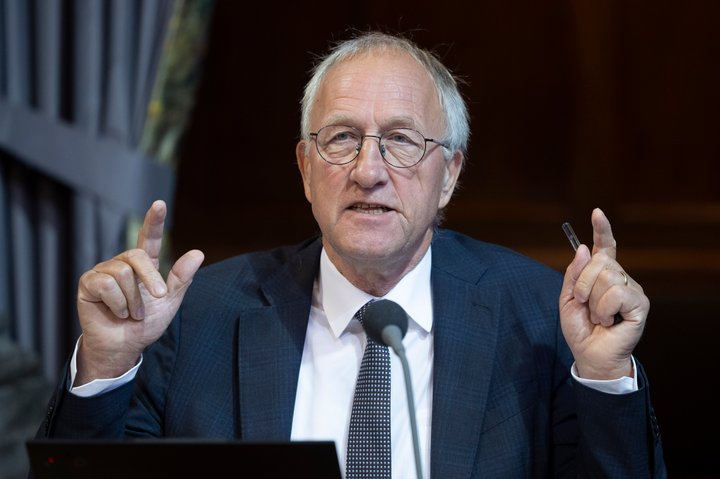
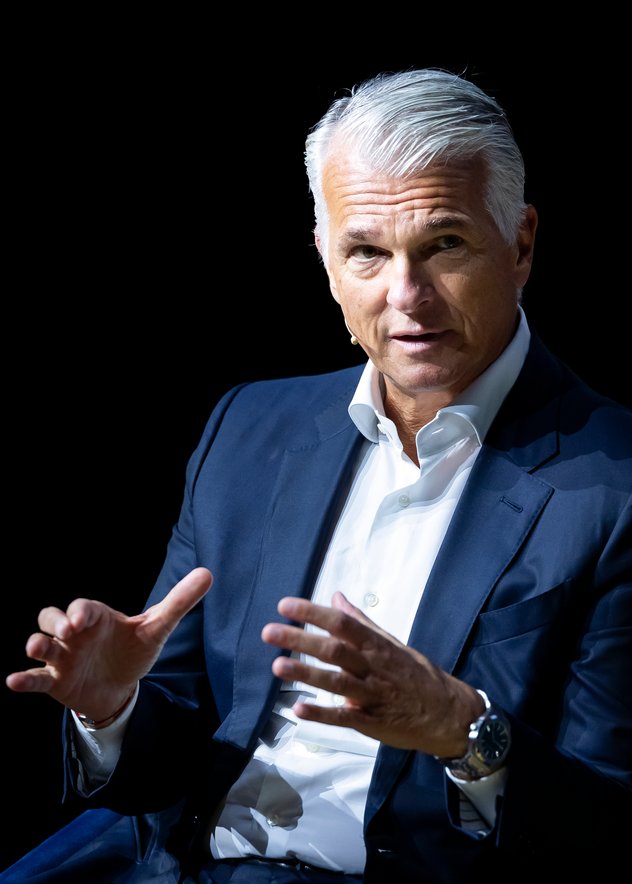
Es ist die Kunst des kühlen Kopfes: Niederlagen nicht persönlich nehmen. Im epischen Duell zwischen Karin Keller-Sutter und der UBS-Spitze um CEO Sergio Ermotti und VR-Präsident Colm Kelleher ging die Finanzministerin als Siegerin vom Platz: Mit der 90-Prozent-Kapitalunterlegung der Auslandstöchter, einem Vorschlag, den der Zuger Mitte-Ständerat Peter Hegglin auf der Linie der FDP-Magistratin ins Ziel brachte, hat sich die harte Gangart durchgesetzt. Zuvor hatten sich zwar alle grossen Wirtschaftsverbände gegen die Hardcore-Variante ausgesprochen, «sie macht die Bank nicht sicherer», urteilen selbst die Rivalen von J.P. Morgan. Doch für Sachargumente blieb kein Platz. Dass der Nationalrat der UBS noch entgegenkommt, gilt auch bankintern als unwahrscheinlich. Die Schlacht ist verloren.
Bleibt die Frage: Wie reagieren? Sofort spekulierte das «Wall Street Journal» über einen Merger mit einer US-Bank und die «Financial Times» über einen Wegzug nach London. Doch neu war das nicht: Dass der US-Präsident die UBS mit Kusshand aufnehmen würde, hatte Kelleher bereits im BILANZ Business Talk im September 2025 bestätigt, und natürlich wirbt auch die britische Regierung um die erfolgreiche Fusionsbank. Der Kauf einer kleineren Bank wäre aus Steuergründen ein Wegzugsszenario, ein Merger mit einer grösseren Bank, etwa Morgan Stanley, ist ausgeschlossen.
Das Motto bleibt: keine Schnellschüsse. Der Verwaltungsrat will bis Ende Jahr die Folgen analysieren, vor der Bilanzpressekonferenz vom 3. Februar wird es keine offiziellen Reaktionen geben. Zentrale Kennziffer: der Ertrag auf dem harten Eigenkapital RoTE (Return on Tangible Equity). Hier zeigt sich die neue Schweizer Härte: Vor allem wegen der überhöhten Eigenkapitalvorschriften liegt der UBS-Wert für 2028 bei kärglichen 14,3 Prozent.
Der Vorteil der Niederlage: Sie schafft Klarheit. Denn wäre die 50-prozentige Unterlegung mit AT1-Anleihen angenommen worden, hätte ein Referendum gedroht, und das wäre das veritable Horrorszenario gewesen: eine Volksabstimmung zur hochkomplexen Regulierung einer in der Bevölkerung verhassten Branche.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung