

Präsentiert von Raiffeisen
Vermögen im Ruhestand: Der Bezug will geplant sein
Das Vertrauen ins Schweizer Vorsorgesystem steigt. Für vermögende Pensionierte ist das Dreisäulensystem jedoch nur die Basis. Im Ruhestand zählen andere Prioritäten: Liquidität sichern, Kaufkraft erhalten, Pflegekosten einplanen und das Vermögen strukturieren.
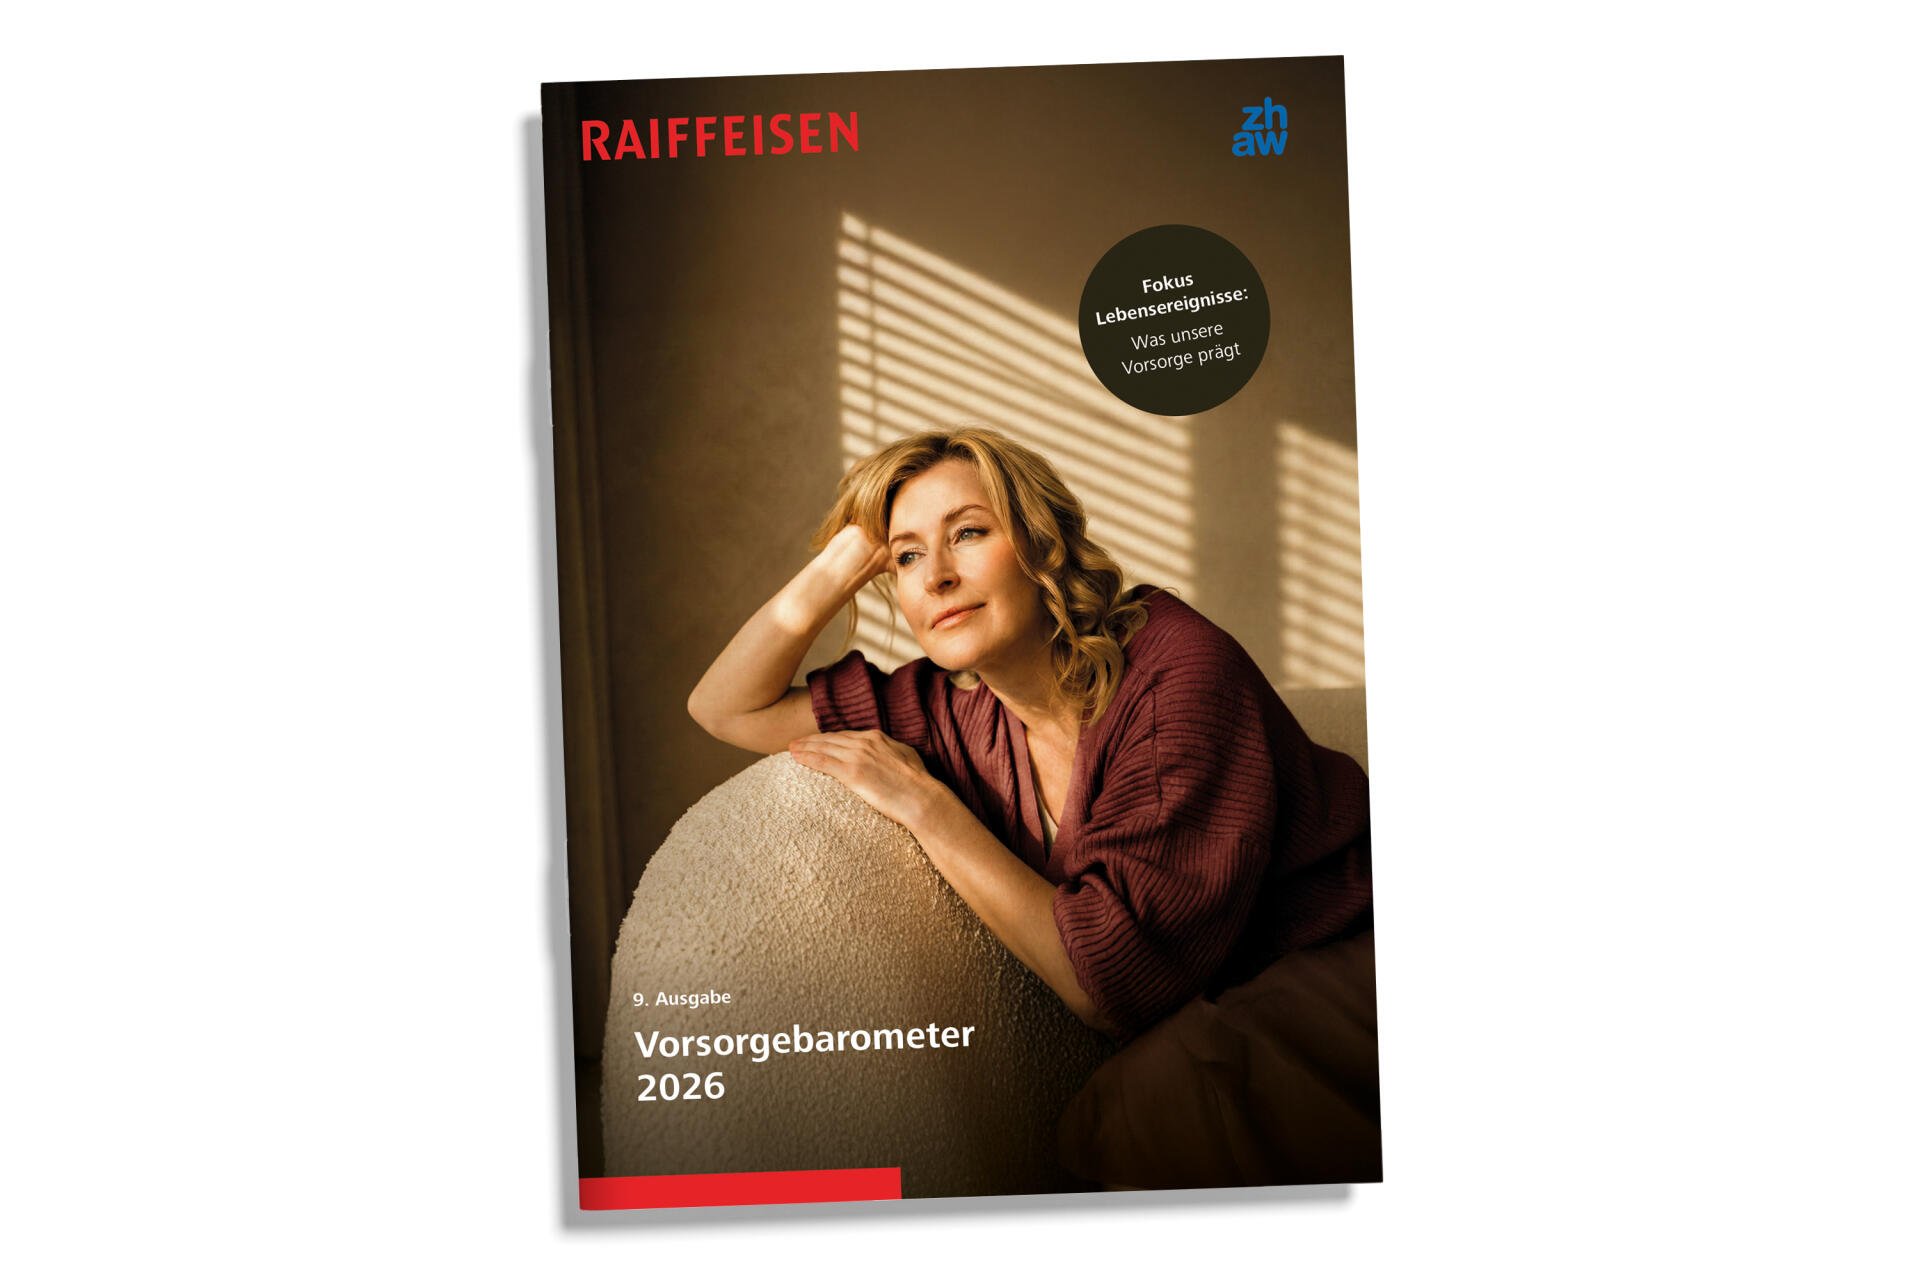
Das Raiffeisen Vorsorgebarometer 2026 zeichnet ein erfreuliches Bild: Das Vertrauen in das Schweizer Vorsorgesystem nimmt zu, insbesondere in die zweite Säule. Dazu beigetragen haben dürfte auch die positive Entwicklung von Vorsorge- und Anlagevermögen in den vergangenen Jahren.
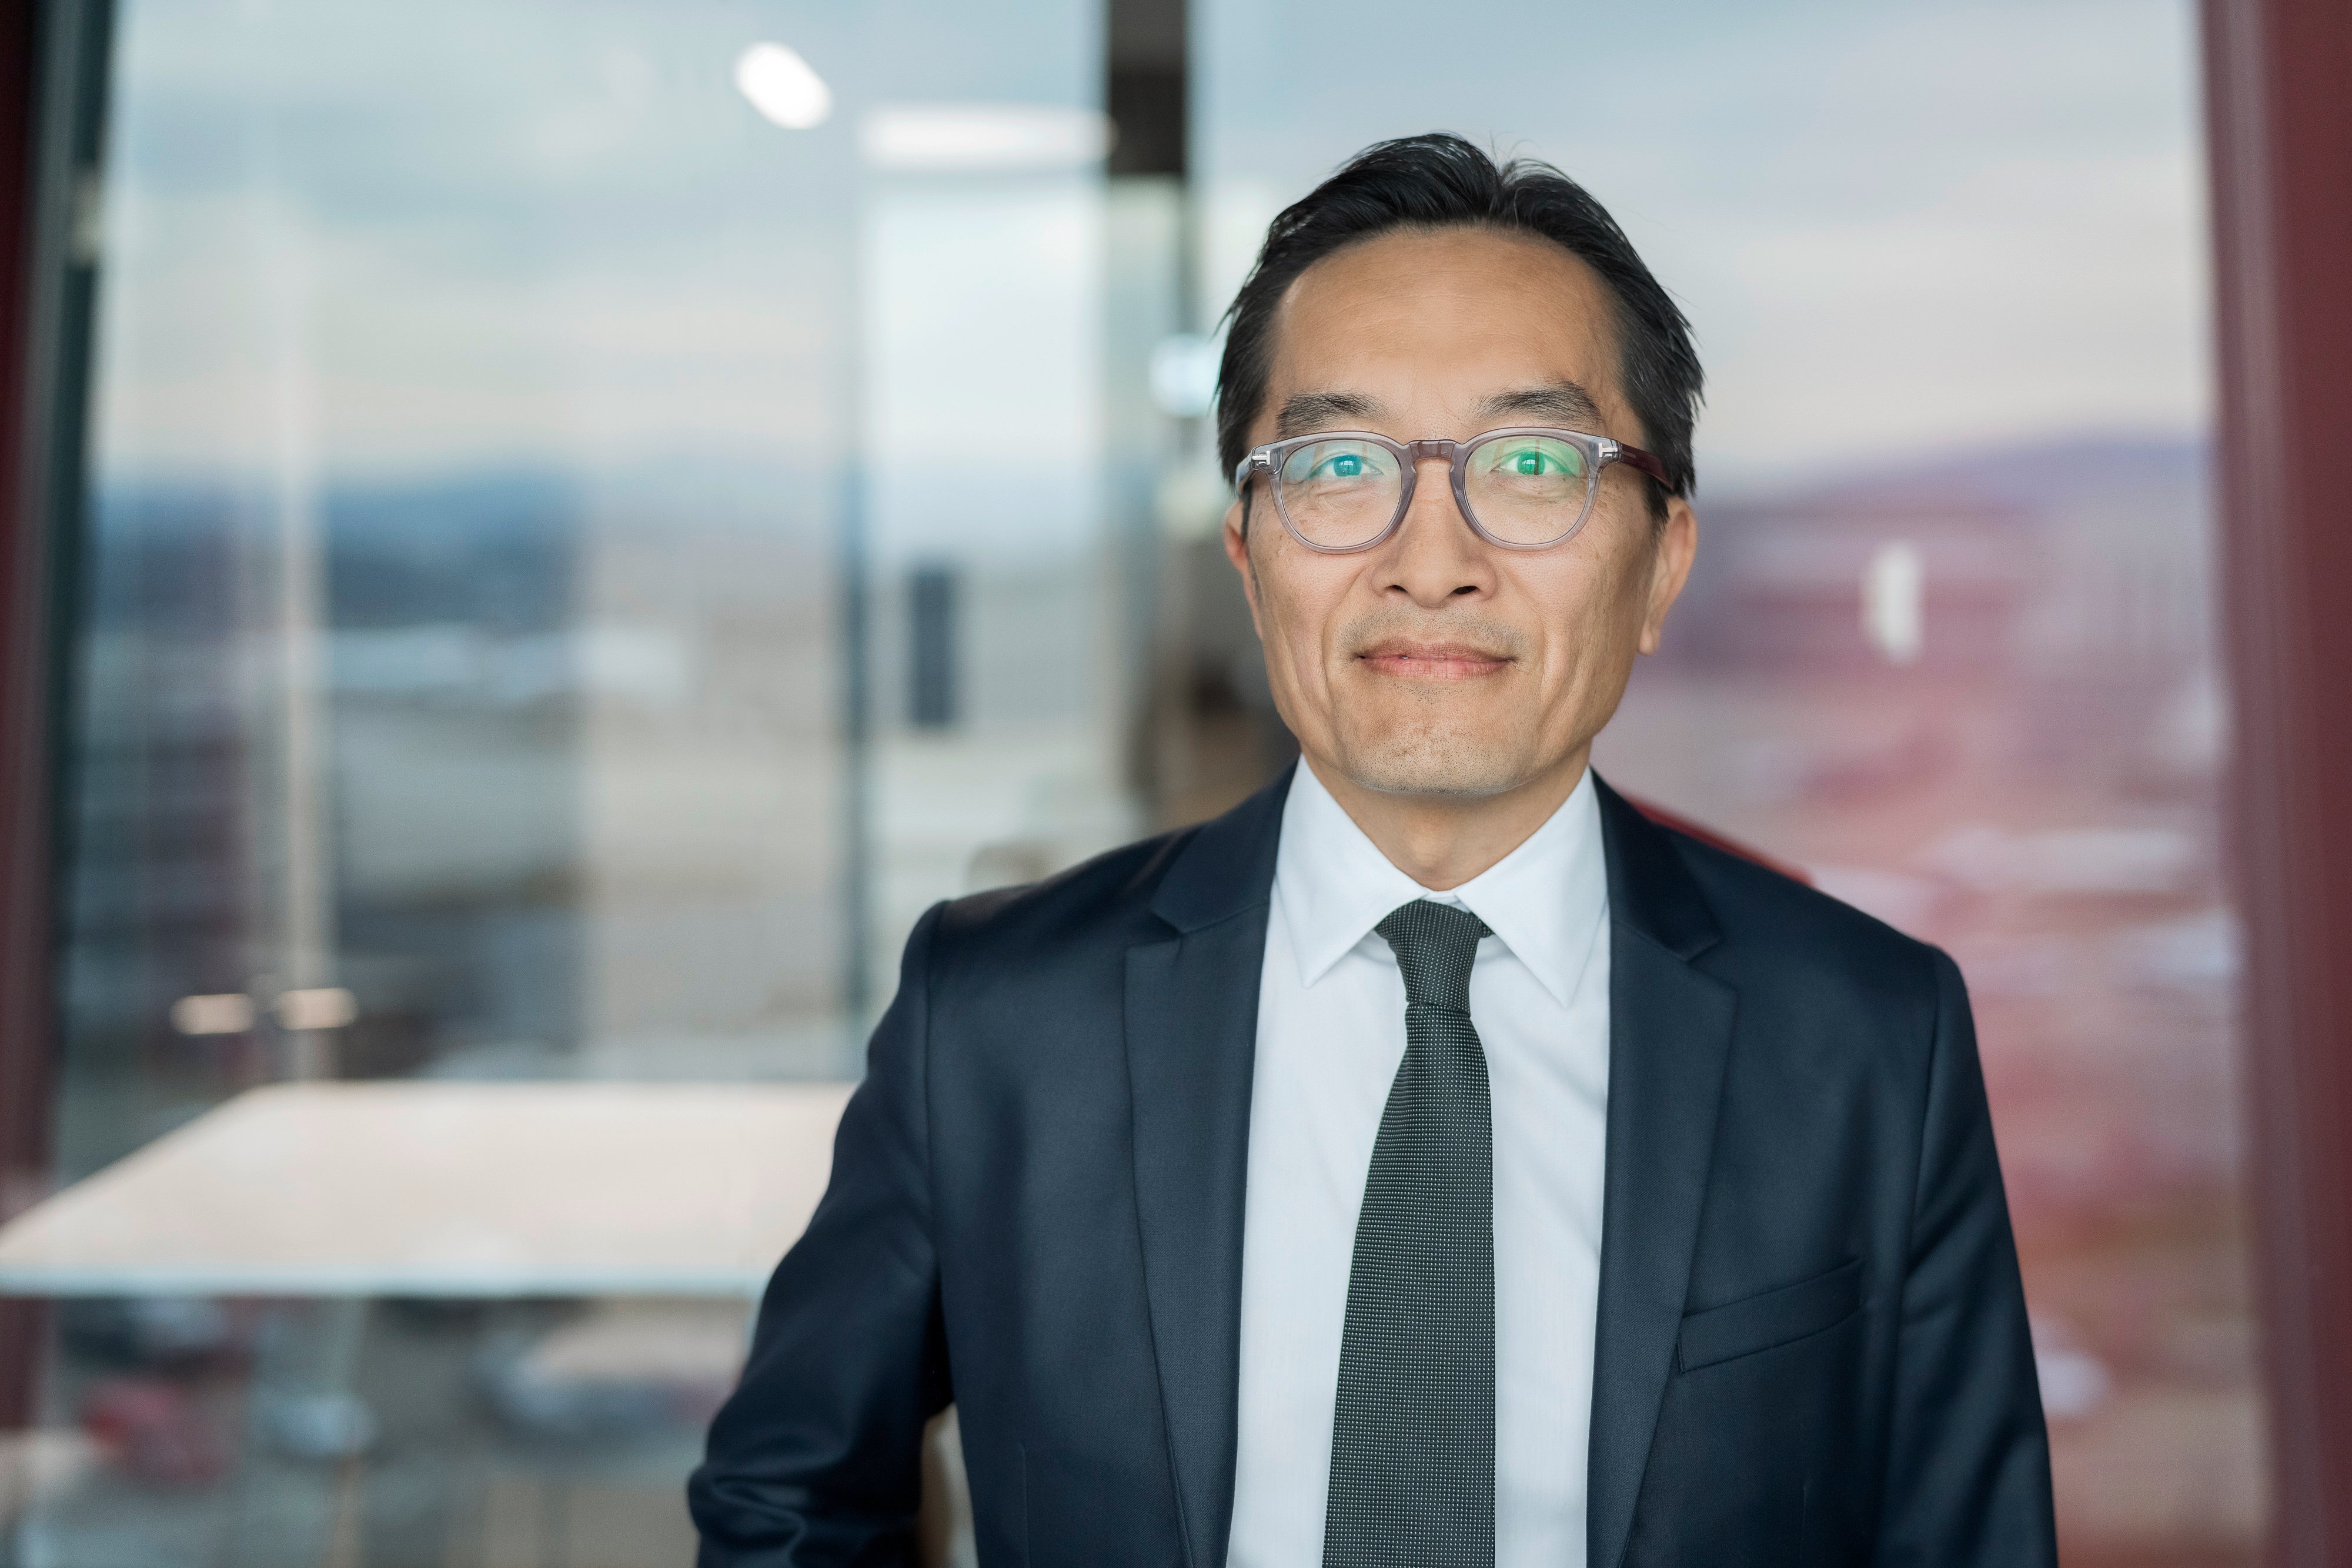
Tashi Gumbatshang, Leiter Kompetenzcenter für Vermögens- und Vorsorgeberatung bei Raiffeisen Schweiz, bestätigt diesen Trend: «Viele unserer Kundinnen und Kunden vertrauen dem Schweizer Dreisäulensystem. Die Herausforderung besteht darin, das eigene Vermögen so zu strukturieren, dass es über Jahrzehnte hinweg flexibel und zukunftsfähig bleibt.»
Denn für vermögende Haushalte kurz vor oder nach der Pensionierung ist das Vorsorgesystem vor allem das Fundament. Wer mit substanziellem Kapital, Wertschriften und Wohneigentum in den Ruhestand tritt, hat die Aufbauphase abgeschlossen. Die zentrale Frage lautet nun: Ist das Portfolio so strukturiert, dass es den Lebensstil langfristig finanziert, Spielraum für Unvorhergesehenes lässt und später geordnet weitergegeben werden kann?
Die Risiken liegen jenseits des Rentenalters
In der Gesamtbevölkerung steht die Finanzierung der AHV weit oben auf der Sorgenliste bei finanziellen Themen. Bei den 66- bis 79-Jährigen verschiebt sich der Blick: Knapp sechs von zehn nennen Gesundheits- und Pflegekosten als besonders wichtiges finanzielles Risiko. Auch die Entwertung der Substanz des Vermögens durch Inflation beschäftigt die ältere Generation.
Für vermögende Pensionierte ergeben sich daraus konkrete finanzielle Fragestellungen. Entscheidend ist nicht nur die Vermögenshöhe, sondern welcher Teil verfügbar bleibt, welcher investiert werden kann und wie viel Kapital im Eigenheim gebunden ist. Liquidität schafft Sicherheit und reduziert das Risiko von Notverkäufen in ungünstigen Marktphasen. Wird der Cash-Bestand jedoch zu gross bemessen und ungenügend verzinst, verliert das Kapital real an Kaufkraft.
Wenn das Depot seine Aufgabe verändert
Das Vorsorgebarometer zeigt: Rund 70 Prozent der Befragten passen im Ruhestand weder Risikoausrichtung noch Depotstruktur an. War die Strategie bereits zuvor auf den Liquiditätsbedarf ausgerichtet, kann Kontinuität sinnvoll sein. Dennoch verändert sich die Funktion der Anlagen: Aus einem Depot, das über Jahrzehnte aufgebaut wurde, wird eine Quelle für regelmässige Entnahmen – und genau dieser Vermögensverzehr will geplant sein, damit die Substanz in einem schwachen Börsenjahr nicht unnötig geschmälert wird. Ein Vermögensverwaltungsmandat mit der Option «regelmässiger Auszahlung» macht beispielsweise diese Entnahmen planbar.
Wichtig ist deshalb, ob die Struktur weiterhin zu Ausgaben, finanziellen Ressourcen und persönlichem Risikoprofil passt. Auch beim Bezug von Pensionskassenkapital zeigt sich dieser Zielkonflikt: Rund die Hälfte wird gezielt neu angelegt, knapp 30 Prozent verbleiben jedoch ungenutzt auf Privat- oder Sparkonten. Der Bezug von Vorsorgegeldern sollte zudem frühzeitig geplant werden. Werden Kapitalbezüge aus Pensionskasse, Säule 3a und allfälligen Freizügigkeitsguthaben zeitlich koordiniert, lässt sich die Steuerprogression häufig reduzieren.
«Im Ruhestand stellt sich nicht nur die Frage, ob investiert wird, sondern vor allem, wie das Vermögen strukturiert wird, damit es Flexibilität, Sicherheit und Ertragschancen verbindet», ergänzt der Raiffeisen-Experte.
Systemvertrauen wächst – Bedenken verlagern sich
Das Schweizer Vorsorgesystem gewinnt an Rückhalt. Doch während der Traum vom vorzeitigen Ruhestand meist an den Finanzen scheitert, ändert sich der Blickwinkel mit der tatsächlichen Pensionierung fundamental: Aus der Rentenfrage wird eine Aufgabe des Vermögensmanagements. Im Vordergrund stehen nun der Erhalt der Kaufkraft, Pflegekosten und der geordnete Vermögensverzehr.
Die 3-Topf-Strategie als Fundament
Eine tragfähige Vermögensarchitektur beginnt bei der Frage: Welches Geld brauche ich wann? Und welches darf für mich arbeiten? Genau hier setzt die 3-Topf-Strategie an.
Der erste Topf sichert die kurzfristige Liquidität. Er deckt den Ausgabenüberschuss, grössere Vorhaben der nächsten Jahre sowie eine eiserne Reserve ab. Der zweite Topf finanziert den mittelfristigen Bedarf. Er wird risikoarm angelegt und füllt schrittweise die Liquiditätsreserve wieder auf. Der dritte Topf bleibt langfristig investiert, konkret über 10, 15, 20 Jahre oder länger. Der lange Anlagehorizont eröffnet die Chance, von den Ertragsmöglichkeiten der Finanzmärkte zu profitieren und über die Zeit ein relevantes Vermögenswachstum zu erzielen. Ziel des dritten Topfs ist es, die Kaufkraft zu erhalten, zusätzliche Renditepotenziale zu nutzen und den Teil zu tragen, der für die späte Ruhestandsphase oder die nächste Generation gedacht ist.
Die passende Aufteilung hängt vom individuellen Lebensplan ab und muss dynamisch bleiben – etwa nach einer Erbschaft oder bei wachsendem Pflegebedarf.
Eigenheim und Nachlass gemeinsam denken
Bei vielen Pensionierten bindet das Eigenheim den Grossteil des Vermögens. Es bietet Schutz, bindet aber Kapital. Soll die Immobilie im Besitz der Familie bleiben, einen altersgerechten Umbau finanzieren oder schrittweise Liquidität freisetzen? Die geplante Weitergabe verlangt eine Gesamtschau der Vermögensstruktur.
Wer das Haus an die nächste Generation überträgt, muss die eigene Absicherung mit Steuerfolgen, Nutzungsrechten und dem Ausgleich unter den Erben abstimmen. Nur eine strukturierte Nachfolgeplanung bringt diese finanziellen, rechtlichen und familiären Aspekte frühzeitig auf einen Nenner.
Der Blick zurück zeigt den Schlüssel
Das Vorsorgebarometer zeigt auch, was ältere Befragte rückblickend anders machen würden: «Viele Pensionierte sind mit ihren früheren Entscheidungen zufrieden. Rückblickend würden sie meist früher mit dem Vorsorgesparen beginnen und die Renditechancen von Wertschriften konsequenter nutzen», fasst Tashi Gumbatshang zusammen.
Das Schweizer Vorsorgesystem bietet einen stabilen Rahmen. Ob das aufgebaute Vermögen den Lebensstil über Jahrzehnte trägt, Reserven für Pflegekosten bietet und später fair weitergegeben werden kann, hängt von einer vorausschauenden Vermögens-, Vorsorge- und Nachlassplanung ab.
Eine professionelle Vermögensarchitektur verbindet Liquidität, langfristige Anlagen, Wohneigentum und Nachlassplanung. Ihr Ziel ist weder maximale Rendite noch maximale Sicherheit, sondern dauerhafte Unabhängigkeit und Selbstbestimmung.
Sprechen Sie mit uns über Ihre Ziele
Wie teilt man sein Vorsorgevermögen am besten auf? Raiffeisen bietet eine umfassende und professionelle Beratung. Zugeschnitten auf die individuellen Bedürfnisse.
Präsentiert von einem Partner
Dieser Beitrag wurde vom Ringier Brand Studio im Auftrag eines Kunden erstellt. Die Inhalte sind redaktionell aufbereitet und entsprechen den Qualitätsanforderungen von Ringier.
Kontakt: E-Mail an Brand Studio