

Guten Tag,
Anlegen nach dem Hantelprinzip
Viel Sicherheit auf der einen, gezieltes Risiko auf der anderen Seite: Wie die Barbell-Strategie funktioniert und für wen sie sich eignet.

Werbung
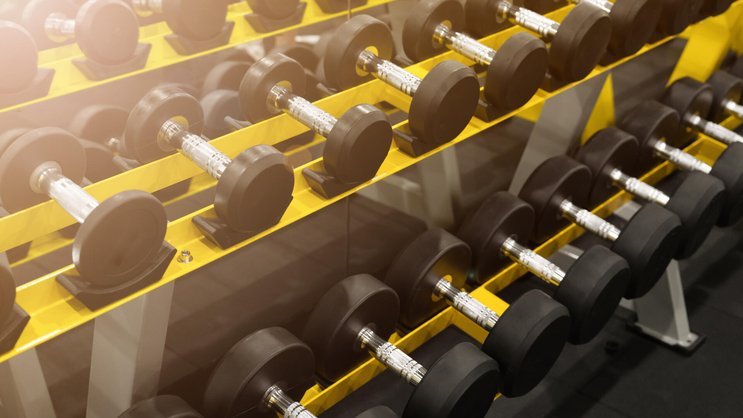
Manche Anleger wenden das Prinzip bereits an, ohne den Namen zu kennen: Der Grossteil des Vermögens liegt defensiv auf Konten, im Geldmarkt oder in sicheren Anlagen. Daneben stehen wenige, gezielt gewählte Wetten auf Aktien, Technologiewerte oder Kryptowährungen. Die Mitte bleibt weitgehend leer. Das Muster heisst «Barbell-Strategie» und bietet maximale Sicherheit auf der einen sowie hohe Risikobereitschaft auf der anderen Seite. Der Name leitet sich von der Form einer Hantel ab: Das Gewicht sitzt an den beiden Enden, die Mitte bleibt leicht. Seinen Ursprung hat das Konzept im Anleihemanagement: Dort werden kurz- und langfristige Anleihen kombiniert, während mittlere Laufzeiten weitgehend ausgespart werden. Bei gleicher Duration, also vergleichbarer durchschnittlicher Zinssensitivität, kann ein solches Konstrukt eine stärkere Konvexität aufweisen als ein auf mittlere Laufzeiten konzentriertes sogenanntes Bullet-Portfolio. Später wurde das Hantelprinzip auf die Risikostruktur ganzer Portfolios übertragen.
Bekannt gemacht hat diese Variante insbesondere der Mathematiker und frühere Derivatehändler Nassim Nicholas Taleb. Vereinfacht besteht sie aus einem grossen, möglichst defensiven Vermögensteil und einem kleineren Teil, mit dem bewusst hohe Risiken eingegangen werden. Statt überall ein mittleres Risiko zu wählen, werden zwei unterschiedliche Risikoprofile kombiniert.
Die Hantel im Depot
Ein Rechenbeispiel zeigt das Prinzip: Von 100'000 Franken werden 90'000 Franken defensiv und 10'000 Franken risikoreich angelegt. Verliert der Risikoteil die Hälfte, sinkt das Gesamtvermögen um 5 Prozent; verdoppelt er sich, gewinnt das Portfolio 10 Prozent (zuzüglich der Rendite des defensiven Teils). Die Aufteilung – hier 90 zu 10 – ist flexibel. Entscheidend ist die bewusste Begrenzung des Risikobudgets. Laut Valentin Bissat von Mirabaud Asset Management soll die Barbell-Strategie die Diversifikation ergänzen: Ein Teil sichert Liquidität und Erträge, der andere ermöglicht Wachstum. Wie sich eine konkrete Konstruktion historisch geschlagen hat, untersuchte der US-amerikanische Finanzprofessor William Trainor in einer 2020 veröffentlichten Studie. Er kombinierte 88 Prozent Anleihen mit 12 Prozent langfristigen Call-Optionen auf sieben unterschiedlichen Aktienmarktsegmenten. Von Dezember 2002 bis November 2019 erreichten die untersuchten Barbell-Portfolios je nach Aktienmarkt zwischen 70 und 124 Prozent der auf Jahresbasis berechneten Rendite des jeweiligen Aktien-ETF. Gleichzeitig schwankten ihre Werte weniger als halb so stark wie die der Vergleichs-ETF, und die grössten zwischenzeitlichen Verluste fielen um 74 Prozent geringer aus. Auch im Corona-Crash zwischen dem 20. Februar und dem 23. März 2020 zeigte sich in der untersuchten Stichprobe ein Unterschied: Die Barbell-Portfolios verloren im Durchschnitt 11,34 Prozent, die zugrunde liegenden Aktien-ETFs 35,60 Prozent. Dieser Schutz hatte allerdings seinen Preis: In stetig steigenden Märkten blieben die konstruierten Anleihe-Options-Modelle hinter einer vollständigen Aktienanlage zurück.
Werbung
Wie sicher ist sicher?
Damit stellt sich die entscheidende Frage, was an die beiden Enden der Hantel gehört. Vor allem der vermeintlich sichere Teil ist weniger eindeutig, als es zunächst scheint. Auf diesen Punkt weist auch Anja Hochberg, Anlagechefin der ZKB, hin: «Kontoguthaben können durch Inflation real an Kaufkraft verlieren, und Anleihen wiederum unterliegen Zinsänderungs-, Kurs- und gegebenenfalls Ausfallrisiken.» Somit sei der defensive Teil einer Hantel nicht vollkommen risikofrei, ergänzt Hochberg. Chefökonom Bissat hält derzeit hochwertige Staatsanleihen angesichts gestiegener Renditen wieder für interessanter. Kurzlaufende Titel begrenzten das Zinsänderungsrisiko; Anleihen mit mittleren Laufzeiten könnten stärker diversifizieren, wenn das Wachstum nachlasse und die Zinsen sinken würden. Bei der Wahl der Anlagen warnt er insbesondere vor dem Wiederanlagerisiko: «Liquide Mittel erscheinen attraktiv, solange die kurzfristigen Zinsen hoch sind. Senken die Zentralbanken jedoch ihre Leitzinsen, können die daraus erzielten Erträge relativ schnell zurückgehen.» Wer für etwas mehr Rendite zu lange Laufzeiten oder schwächere Schuldner wähle, könne zudem den defensiven Zweck des Portfolioteils untergraben.
Werbung
Auf der anderen Seite können breit gestreute Aktien ebenso dienen wie konzentrierte Wachstumsanlagen oder hochvolatile Investments, wie zum Beispiel Bitcoin. 10 Prozent in einem globalen Aktienportfolio sind jedoch etwas anderes als 10 Prozent in einzelnen Kryptowährungen. Entscheidend ist, wie viel Verlust der Risikobaustein im Extremfall verursachen könnte. Bissat formuliert dafür eine einfache Prüffrage: «Entspricht das Portfolio auch dann noch seiner Risikotoleranz und seinen Anlage-zielen, wenn die risikoreiche Position einen massiven Wertverlust erleidet?» Nur wenn die Antwort «Ja» laute, sei die gewählte Grössenordnung vertretbar.
Für Selbstentscheider kann eine Barbell-Strategie dennoch interessant sein. Digitale Broker, ETFs und andere leicht zugängliche Anlageinstrumente erleichtern es Privatanlegern, unterschiedliche Risikobausteine selbst zusammenzustellen – allerdings sollten Anlagehorizont, Liquiditätsbedarf, Risikofähigkeit und die maximal verkraftbare Verlusthöhe zusammenpassen.
Anja Hochberg sieht die Strategie vor allem als Möglichkeit für Anleger mit ausgeprägter Risikofähigkeit. Sie betont jedoch: «Portfoliotechnisch gesehen ist es nicht optimal.» Ein ausgewogenes Portfolio mit Obligationen könne Schwankungen dämpfen und zugleich laufende Erträge einbringen. Die Strategie liefert letztlich zwar keine fertige Gebrauchsanweisung, aber sie zwingt zu einer grundlegenden Entscheidung: Welchen Teil seines Vermögens will und muss ein Anleger schützen – und welchen Teil kann er tatsächlich einem hohen Verlustrisiko aussetzen? Erst wenn beide Antworten zusammenpassen, wird aus zwei Enden der Hantel eine Strategie.
Werbung
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung