Guten Tag,
Warum Ökonomen davon ausgehen, dass höhere Anleiherenditen dauerhaft bleiben werden
Eine Umfrage des WSJ zeigt, dass Prognostiker davon ausgehen, dass Inflation, Zinserhöhungen der Federal Reserve und die Verschuldung die Kreditkosten länger auf einem höheren Niveau halten werden.
Werbung
Von Matt Grossman und Anthony DeBarros
Manche wirtschaftlichen Schocks wirken wie kleine Unebenheiten auf der Strasse – Zölle, an die sich Unternehmen anpassen, oder ein Krieg mit dem Iran, der die Ölpreise vorübergehend in die Höhe treibt. Doch Ökonomen gehen zunehmend davon aus, dass höhere US-Zinsen den Rest des Jahrzehnts prägen werden.
Zu diesem Schluss kommt die jüngste Umfrage des «Wall Street Journal» unter Prognostikern. Die befragten Analysten sehen den jüngsten Anstieg der langfristigen Renditen auf den höchsten Stand seit einem Vierteljahrhundert nicht als vorübergehendes Phänomen, das mit dem Abklingen der Inflation wieder verschwinden wird. Stattdessen rechnen sie damit, dass die höheren langfristigen Renditen anhalten werden.
US-Staatsanleihen geben das Tempo für die Kreditkosten in der gesamten Wirtschaft vor. Höhere Renditen bedeuten höhere Hypothekenzinsen und teurere Kredite für Unternehmen. Sie erhöhen zudem die Belastung für den Bundeshaushalt, in dem die Zinsen für die Staatsverschuldung mittlerweile die Militärausgaben übersteigen.
Schlussrendite, 10-jährige US-Staatsanleihen
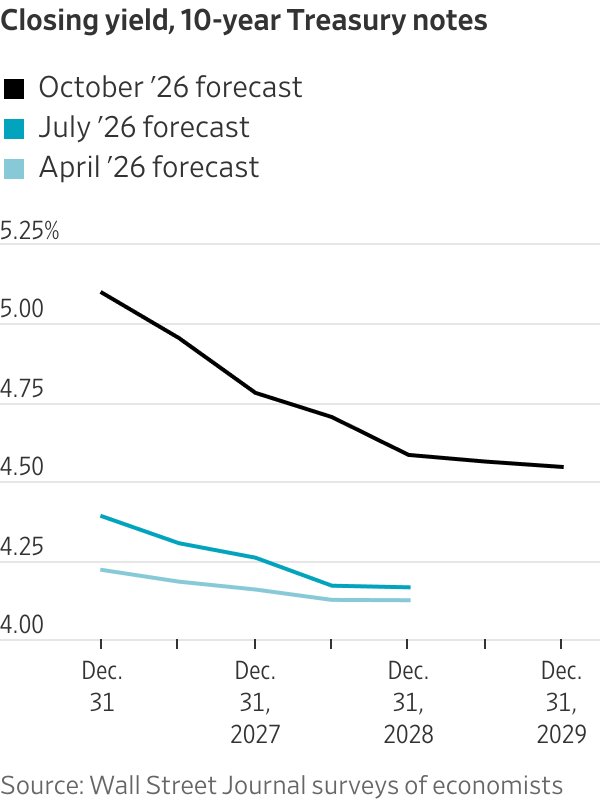
Die 71 Analysten, die im Rahmen der vom 2. bis 7. Oktober durchgeführten Umfrage Prognosen abgegeben haben, erwarten nun, dass die Rendite der 10-jährigen Benchmark-Anleihe zum Jahresende 2026 bei 5,1 Prozent liegen wird – ein Anstieg gegenüber den 4,4 Prozent, die bei unserer letzten Umfrage im Juli prognostiziert wurden. Nicht alle Befragten haben jede Frage beantwortet.
Es wird erwartet, dass die höheren Renditen anhalten werden. Die Prognostiker gehen von einer 10-Jahres-Rendite von 4,96 Prozent zur Jahresmitte 2027 und von 4,78 Prozent zum Jahresende 2027 aus – ein Anstieg gegenüber den 4,3 Prozent und 4,26 Prozent in den Juli-Prognosen.
Eine Mischung aus sich verbesserndem Wachstum, neuem Inflationsdruck und Sorgen um den finanzpolitischen Kurs der USA hat die Anleiherenditen seit Beginn des Sommers in die Höhe getrieben. Viele Ökonomen gaben an, dass diese Kombination sie dazu gezwungen habe, ihre Annahmen hinsichtlich der Nachfrage der Anleger nach US-Staatsanleihen neu zu bewerten, deren Renditen steigen, wenn ihre Kurse fallen.
«Es war eine grundlegende Wende bei den Fundamentaldaten, die dem Anleihemarkt und der Wirtschaft zugrunde liegen», sagte Allen Sinai, Präsident des Beratungsunternehmens Decision Economics, in einem Interview.
Er erklärte, dass die Federal Reserve selbst nach der ersten Zinserhöhung seit drei Jahren im vergangenen Monat im Kampf gegen die Inflation ins Hintertreffen geraten sei. Sinai sagte, es werde mehr als eine Zinserhöhung brauchen, um die Inflation einzudämmen, was die Fed mit ihren Prognosen vom September offenbar anerkannt habe. Diese zeigten, dass das kurzfristige Zinsziel der Fed, der Federal-Funds-Satz, in diesem Jahr die 4-Prozent-Marke überschreiten und bis 2027 auf diesem Niveau bleiben werde.
Werbung
«Der grundlegende Wandel war für mich die Anerkennung dieser Tatsache durch die Fed», sagte Sinai. Er prognostiziert, dass die Rendite 10-jähriger Anleihen im nächsten Jahr auf fast 6 Prozent steigen und bis in die 2020er Jahre über 5 Prozent bleiben könnte. Die Renditen von US-Staatsanleihen werden stark von den Erwartungen der Anleger hinsichtlich der künftigen Zinspolitik der Fed beeinflusst.
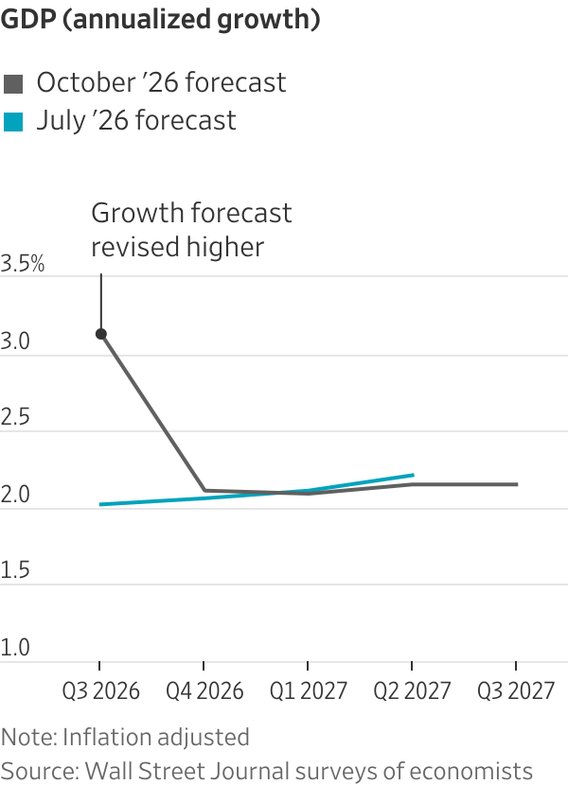
Der Anstieg der Renditen erfolgt, obwohl sich die Erwartungen hinsichtlich des Wachstums des Bruttoinlandsprodukts oder der Inflation kaum verändert haben.
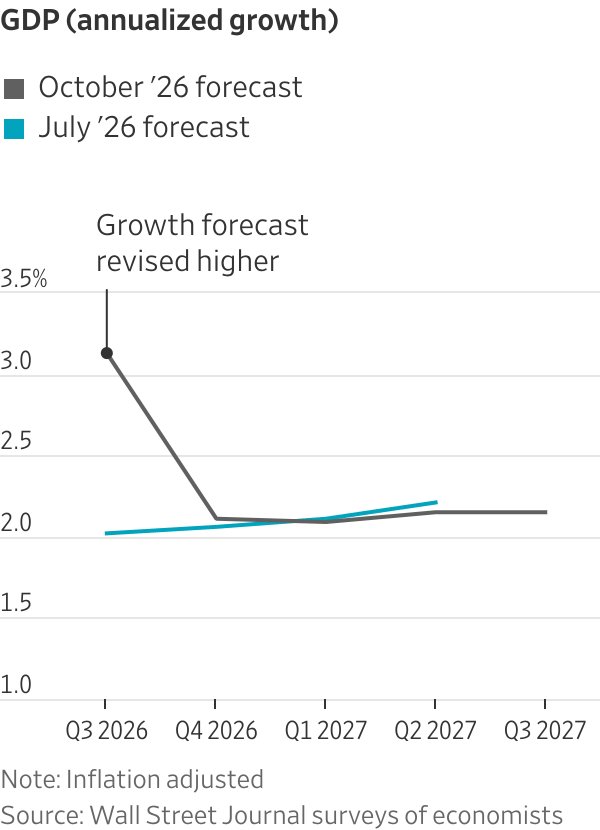
GDP (annualisiertes Wachstum)
Ein Grossteil des jüngsten Inflationsanstiegs ist auf höhere Ölpreise zurückzuführen, von denen Ökonomen einen Rückgang erwarten: Sie prognostizieren, dass der US-Ölpreis-Referenzwert zum Jahresende bei 88 Dollar pro Barrel liegen wird – verglichen mit 91,85 Dollar am Freitag – und bis Juli unter 80 Dollar fallen wird.
Daher erwarten sie eine Inflationsrate, gemessen am Verbraucherpreisindex, von 3,5 Prozent im Dezember, 2,6 Prozent im kommenden Juni und 2,3 Prozent Ende 2027. Dies hat sich gegenüber vor drei Monaten kaum verändert. Der von der Fed beobachtete Inflationsindikator, der Preisindex für private Konsumausgaben, soll sich bis Ende 2027 von 3,5 Prozent zum Jahresende auf 2,4 Prozent abkühlen.
Werbung
Carl Tannenbaum, Chefökonom bei der in Chicago ansässigen Northern Trust, sagte, dass Faktoren jenseits der Inflationsaussichten die erwarteten Renditen in die Höhe getrieben hätten.
Der Inflationsdruck durch den Iran-Krieg könnte nachlassen, wenn sich der Konflikt beruhigt, was bei ansonsten gleichen Bedingungen zu einer Entspannung bei den Renditen beitragen würde, sagte er. Allerdings würden die Anleger angesichts der hohen und weiter wachsenden US-Schuldenlast weiterhin nervös bleiben, während der Ausbau der KI-Infrastruktur die Wachstumserwartungen und die Kapitalnachfrage ankurbeln könnte, so Tannenbaum. Er rechnet bis 2028 mit einer Rendite für 10-jährige Anleihen von rund 5,2 Prozent, bevor sie bis Ende 2029 auf 5 Prozent sinkt.

Mit dem BILANZ Jahresabo Premium erhalten Sie dank der Kooperation mit dem The Wall Street Journal 12 Monate Zugriff auf alle Artikel auf wsj.com.
Renditen auf diesem Niveau würden den Bundeshaushalt belasten. Im Februar prognostizierte das Congressional Budget Office, dass die Rendite 10-jähriger US-Staatsanleihen für den Rest des Jahrzehnts 4,3 Prozent nicht überschreiten werde. Das Office of Management and Budget des Weissen Hauses ist sogar noch optimistischer und rechnet damit, dass die Renditen im Laufe dieses Jahrzehnts auf Werte im mittleren 3-Prozent-Bereich sinken werden.
Ökonomen haben für dieses Jahr ein höheres erwartetes Wachstum eingekalkuliert. Sie gehen nun davon aus, dass das BIP im Jahr 2026 um 2,4 Prozent steigen wird, gegenüber ihrer Prognose vom Juli von 2,1 Prozent. Dies spiegelt vor allem Aufwärtskorrekturen des Wachstums im zweiten Quartal wider sowie vorläufige Daten, die darauf hindeuten, dass die Wirtschaft im dritten Quartal um mehr als 3 Prozent (auf Jahresbasis) gewachsen sein könnte. Die Befragten gehen davon aus, dass das Wachstum danach wieder auf 2,1 Prozent bzw. 2,2 Prozent für den Rest des Jahrzehnts zurückgehen wird.
Werbung
Wahrscheinlichkeit, dass sich die USA in den nächsten 12 Monaten, einschließlich des heutigen Tages, in einer Rezession befinden
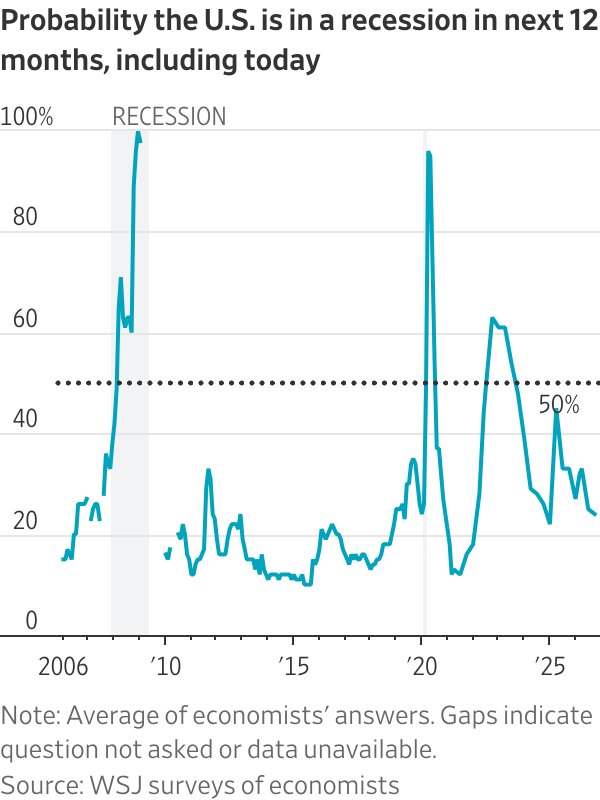
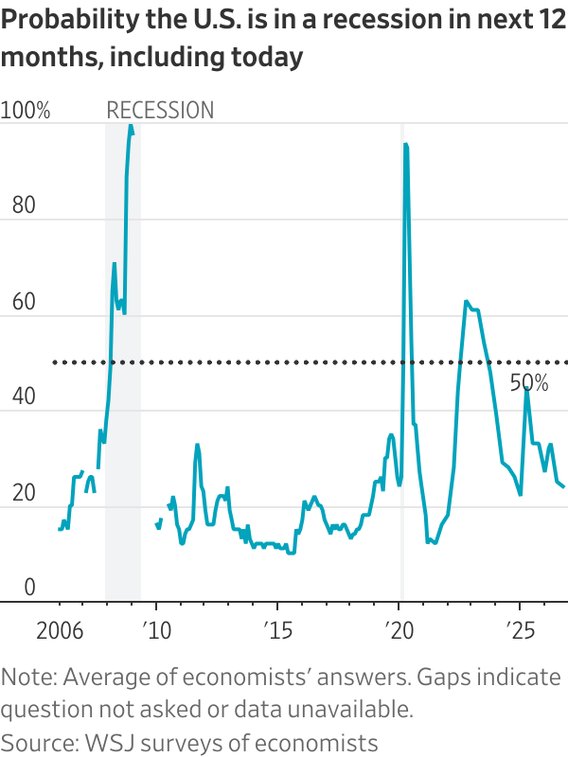
Ebenso erwarten die Prognostiker keine grösseren Turbulenzen auf dem Arbeitsmarkt. Im Durchschnitt gehen sie davon aus, dass die Arbeitslosenquote bis 2029 bei etwa 4,2 Prozent liegen wird, was kaum eine Veränderung gegenüber der Arbeitslosenquote von 4,2 Prozent im September darstellt. Die Wahrscheinlichkeit einer Rezession in den kommenden 12 Monaten schätzen sie auf 24 Prozent – kaum verändert gegenüber den 25 Prozent im Juli.
Nicht alle Prognostiker sind sich einig, dass die Renditen hoch bleiben werden. Rajeev Dhawan, Ökonom an der Georgia State University, hält den Arbeitsmarkt für anfälliger, als er erscheint. In den vergangenen sechs Monaten seien zwar durchschnittlich solide 66'000 neue Arbeitsplätze pro Monat entstanden, doch nur wenige davon in den lukrativsten Branchen wie dem Finanz- und Technologiesektor, sagte er.
Nach Dhawans Ansicht könnte ein schwächerer Arbeitsmarkt die Fed dazu zwingen, in naher Zukunft einen Kurswechsel vorzunehmen und die Zinsen wieder zu senken, was die Anleiherenditen nach unten ziehen könnte.
«Auf dem Arbeitsmarkt herrscht eine Flaute bei den Angestelltenberufen», sagte Dhawan. «Sobald die Fed erkennt, dass er nicht so stark ist, wird sie auf Zinssenkungen umschwenken.»
Werbung
Die Zwischenwahlen
Ökonomen wurden gebeten, einzuschätzen, wie sich die Zwischenwahlen im nächsten Monat auf Inflation und Wachstum auswirken könnten. Von den 52 Befragten gaben 48 Prozent an, dass die Inflationsrisiken am grössten seien, sollten die Republikaner beide Kammern des Kongresses behalten, während 10 Prozent der Meinung waren, dass eine demokratische Mehrheit zu mehr Inflation führen würde. Der Rest sah keinen nennenswerten Unterschied.
Tannenbaum erklärte, sollten die Republikaner die Kontrolle über den Kongress behalten, könnten sie gemeinsam mit Präsident Trump weitere Steuersenkungen beschliessen oder die Ausgaben erhöhen, was die Inflation anheizen könnte.
Ein Erdrutschsieg der Republikaner «würde sicherlich die Möglichkeit einer zusätzlichen fiskalischen Expansion in den nächsten Jahren eröffnen», sagte er.
Ein Viertel der Befragten war der Meinung, das Wachstum wäre bei einem republikanischen Kongress am höchsten; 13 Prozent gaben an, dies sei bei einem demokratischen Wahlsieg der Fall. Weitere 19 Prozent sagten, das Wachstum wäre am höchsten, wenn die Demokraten die Kontrolle über das Repräsentantenhaus oder den Senat, jedoch nicht über beide Kammern erlangen würden. Der Rest sah keinen Unterschied.
Werbung
Kevin Warsh
Auf die Frage, welche Note sie Kevin Warsh, der im Mai Vorsitzender der Fed wurde, geben würden, antworteten 36 Prozent der Befragten, es sei noch zu früh.
Etwa 31 Prozent gaben Warsh die Note «B», 20 Prozent die Note «C» und 9 Prozent die Note «A».
Schreiben Sie matt.grossman@wsj.com und anthony.debarros@wsj.com
Übersetzt aus dem Englischen von der BILANZ Redaktion.

Mehr Artikel vom The Wall Street Journal eingeordnet von der BILANZ finden Sie hier.
Über die Autoren
Über die Autoren
Werbung