

Guten Tag,
Warum es so schwer ist, die Botschaft des Anleihenmarktes zu verstehen
Sind die Anleiherenditen gestiegen, weil die Wirtschaft stark ist, oder weil die Glaubwürdigkeit der USA auf dem Spiel steht?
Werbung
Von James Mackintosh
Die Zukunft ist an den Märkten stets ungewiss. Doch selbst die Vergangenheit ist nicht so eindeutig, wie es scheint.
Sicher, wir wissen, wie sich die Kurse entwickelt haben. Herauszufinden, warum sie sich so entwickelt haben, ist entscheidend, um überhaupt auf genaue Prognosen hoffen zu können. Und es ist viel schwieriger, sich sicher zu sein, als es scheint – selbst bei Staatsanleihen, die die Grundlage für die Preisbildung fast aller Finanzinstrumente bilden.
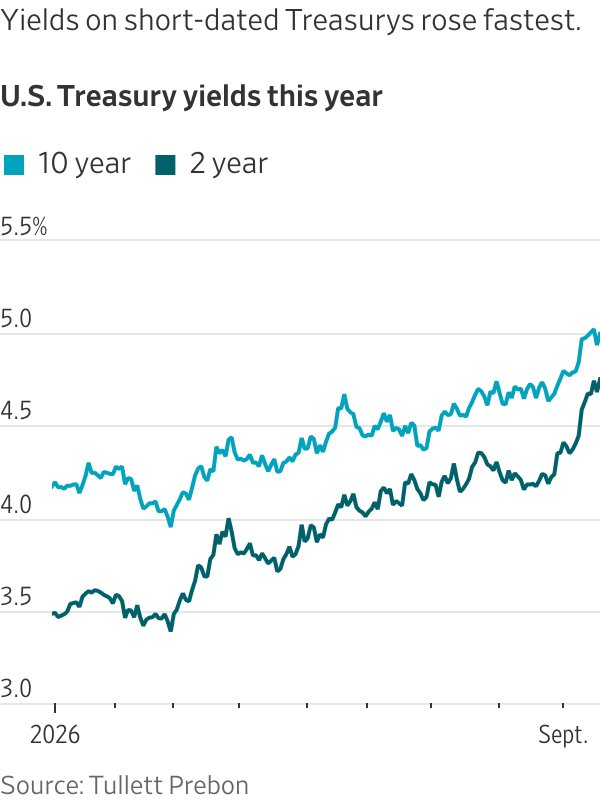
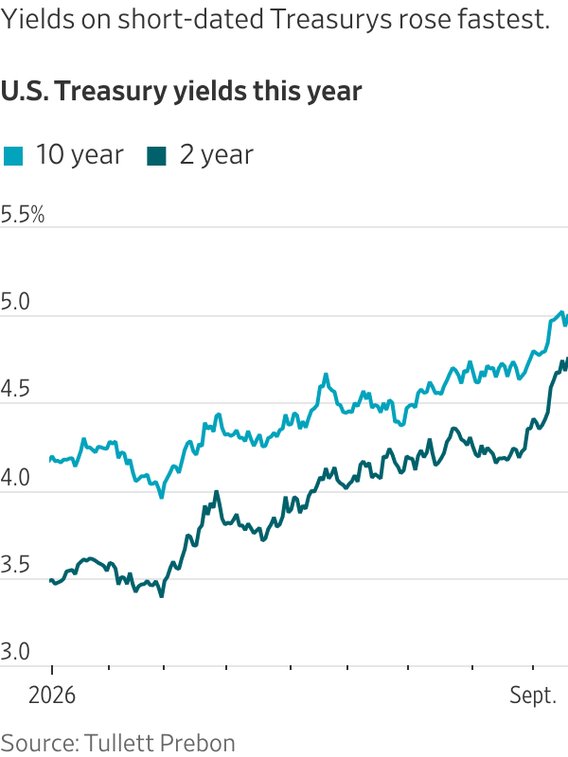
Die diesjährige Entwicklung der Renditen langlaufender Anleihen ist ein typisches Beispiel dafür. Die Renditen von Staatsanleihen sind stark gestiegen, wobei die Rendite der 10-jährigen Benchmark-Anleihe von 4,17 % auf knapp über 5 % kletterte, bevor sie wieder leicht nachgab.
Die Renditen kurzfristiger US-Staatsanleihen stiegen am schnellsten
US-Staatsanleihen in diesem Jahr
Sind sie so stark gestiegen, weil die Wirtschaft stark ist, es reichlich Arbeitsplätze gibt und Geld in den Sektor der künstlichen Intelligenz fliesst? Die Zinsen müssen höher sein, um den daraus resultierenden Inflationsdruck unter Kontrolle zu halten, und Händler extrapolieren höhere Zinsen über einen längeren Zeitraum hinweg in höhere Anleiherenditen.
Oder sind die Renditen gestiegen, weil die Glaubwürdigkeit der USA auf dem Spiel steht? Die Fed hat ihr Inflationsziel seit fünf Jahren nicht mehr erreicht, der Präsident drängt auf niedrigere Zinsen, die Staatsverschuldung ist hoch und steigt unaufhaltsam an, Handelskriege und unberechenbare Politik haben einige ausländische Käufer von US-Staatsanleihen abgeschreckt, und geopolitische Schocks führen dazu, dass Anleger eine Entschädigung für die volatile Inflation verlangen.
Der Unterschied ist wirklich entscheidend. Wenn die Renditen aus dem guten Grund einer starken Wirtschaft gestiegen sind, dürfte das den Aktien helfen. Wenn sie gestiegen sind, weil die Glaubwürdigkeit der USA bröckelt, dürfte das ein Gegenwind für die Aktien sein.
Die Anleger scheinen in einem Ringen um diese beiden Extreme gefangen zu sein, was in der vergangenen Woche zu starken Schwankungen bei Anleihen beigetragen hat. Anleihexperten verfügen über zahlreiche Kennzahlen, die es uns ermöglichen sollten, diese beiden Szenarien voneinander zu unterscheiden.
Am einfachsten ist es, zu betrachten, wie sich Anleihen mit kurzer Laufzeit im Vergleich zu solchen mit langer Laufzeit entwickelt haben. Die Renditen der kurzfristigen Anleihen sind deutlich stärker gestiegen, was die Annahme stützt, dass der Renditeanstieg damit zusammenhängt, dass die Fed als Reaktion auf den Inflationsdruck die Zinsen erhöht. Da sich Zinssätze auf Tagesgeld beziehen, wirken sich höhere Zinsen stärker auf Anleihen mit kurzer Restlaufzeit aus als auf solche mit längerer Laufzeit.
Wir können noch einen Schritt weiter gehen. Eine 10-jährige Anleihe lässt sich als zwei 5-jährige Anleihen betrachten: eine mit einer Laufzeit von fünf Jahren und eine weitere, die bei Fälligkeit der ersten beginnt. Wir können dies an den Märkten messen, indem wir die Renditen von fünfjährigen und zehnjährigen Anleihen vergleichen, um eine implizite Rendite für das zu ermitteln, was an der Wall Street als «Fünf-Jahres-Fünf-Jahres» bekannt ist (eine fünfjährige Anleihe, die in fünf Jahren beginnt).
Werbung
Die Renditen für die ersten fünf Jahre sind in diesem Jahr stark gestiegen, um mehr als einen ganzen Prozentpunkt. Diejenigen für die fünf Jahre, die in fünf Jahren beginnen, sind nur um einen halben Prozentpunkt gestiegen. Eine Möglichkeit, das Geschehene zu interpretieren, besteht also darin, dass die Anleger kurzfristig eine Reihe von Zinserhöhungen durch die Fed erwarten, langfristig jedoch einige Zinssenkungen.

Mit dem BILANZ Jahresabo Premium erhalten Sie dank der Kooperation mit dem The Wall Street Journal 12 Monate Zugriff auf alle Artikel auf wsj.com.
Wir können die Anleiherenditen auch in die erwartete Inflationsrate und die reale Rendite über der Inflation zerlegen, gemessen anhand von TIPS (Treasury Inflation-Protected Securities, inflationsgeschützte US-Staatsanleihen). So betrachtet gab es nur einen geringen Anstieg (von 2,25 % auf 2,33 %) bei der besten Schätzung des Anleihemarkts für die durchschnittliche 10-Jahres-Inflation, bekannt als «Break-even». Der grösste Teil des Renditeanstiegs ist auf einen Anstieg des Realzinses zurückzuführen. Die naheliegende Interpretation ist, dass die Anleger Fed-Vorsitzendem Kevin Warsh glauben, wenn er sagt, er werde die Inflation wieder auf 2 % senken, aber sie gehen davon aus, dass eine stärkere Wirtschaft höhere Zinsen erfordern wird, um dies zu erreichen.
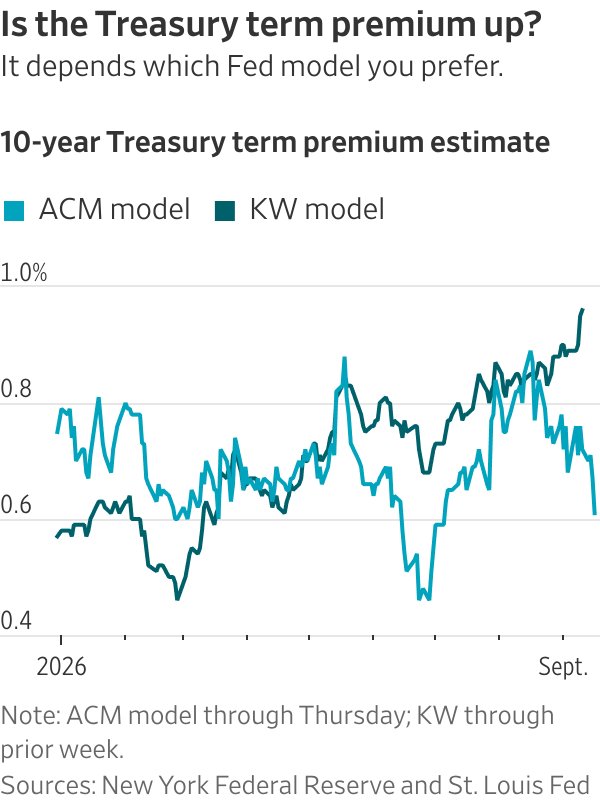
Ist die Laufzeitprämie für Staatsanleihen gestiegen?
Das hängt davon ab, welcher Fed-Einschätzung man den Vorzug gibt.
Werbung
Schätzung der Laufzeitprämie für 10-jährige Staatsanleihen
Komplizierter wird es, wenn wir uns die beste Schätzung der Glaubwürdigkeit ansehen, die Laufzeitprämie. Dabei handelt es sich um die zusätzliche Rendite, die eine Staatsanleihe über dem Niveau bietet, auf dem die Zinsen zwischen dem jetzigen Zeitpunkt und der Fälligkeit voraussichtlich liegen werden.
Sie berücksichtigt eine Reihe von Faktoren, darunter auch die Anleihekäufe der Fed, lässt sich aber als der zusätzliche Betrag betrachten, den der Staat zahlen muss, um langfristige Kredite zu sichern – im Vergleich zu dem, was er grundsätzlich mit einer Reihe kurzfristiger Schulden erreichen könnte. Wenn die Glaubwürdigkeit sinkt, sollten die Laufzeitprämie und damit auch die Renditen steigen.
Das Problem ist, dass die Laufzeitprämie ein theoretisches Konstrukt ist und nicht ohne Weiteres beobachtet werden kann. Praktischerweise haben Forscher der Fed zwei Modellierungsansätze entwickelt, die von ihren Autoren als «Adrian, Crump und Moench» (ACM) sowie «Kim und Wright» (KW) bezeichnet werden. Weniger praktisch ist jedoch, dass sie völlig unterschiedliche Bilder davon zeichnen, was in diesem Jahr geschehen ist.
Das KW-Modell zeigt einen starken Anstieg der Laufzeitprämie um 0,4 Prozentpunkte auf den höchsten Stand seit kurz nach der Finanzkrise 2008/09. Das entspricht etwa der Hälfte des Anstiegs der 10-Jahres-Rendite, und wenn dies der Ausgleich für das Risiko einer unberechenbaren Politik, einer volatilen Inflation, weniger kaufwilliger ausländischer Investoren und anderer negativer Entwicklungen ist, sollte dies für die Regierung, die Wähler und die Investoren Anlass zu grosser Sorge sein.
Werbung
Das ACM-Modell ist weitaus beruhigender. Es deutet darauf hin, dass die Laufzeitprämie in diesem Jahr tatsächlich gesunken ist. Mit anderen Worten: Die Anleger halten all die (winkt ab) negativen Entwicklungen für etwas weniger schlimm als zuvor.
Warsh erklärte auf seiner Pressekonferenz, der Anstieg der Renditen sei hauptsächlich auf eine starke Wirtschaft, konkurrierende Anleihen zur Finanzierung von KI sowie geopolitische Faktoren zurückzuführen (d. h. den jüngsten Krieg am Golf, der die Öl- und anderen Rohstoffpreise in die Höhe treibt). Ich halte diese Mischung aus positiven und negativen Faktoren für wahrscheinlich zutreffend, würde der Liste jedoch noch hinzufügen, dass ausländische Käufer einen Bogen um die USA machen.
Ein letzter kleiner Fachausflug, der uns helfen kann zu verstehen, ob die Anleiherenditen aus guten oder schlechten Gründen steigen, ist die Frage, wie sich Aktien verhalten, wenn die Renditen steigen. In den ersten beiden Jahrzehnten des neuen Jahrtausends stiegen und fielen Aktienkurse und Anleiherenditen in der Regel gemeinsam. Die einfachste Erklärung dafür ist, dass für beide die Stärke der Wirtschaft ausschlaggebend war und eine stärkere Wirtschaft die Aktienkurse stärker beflügelte, als sie durch die damit einhergehenden höheren Renditen beeinträchtigt wurden. Die Inflation war ziemlich stabil und kein Grund zur Sorge.
Werbung
Eine neue Ära: Renditen steigen, Aktienkurse fallen
20 Jahre lang bewegten sich die Aktienkurse im Allgemeinen in die gleiche Richtung wie die Anleiherenditen – eine positive Korrelation. Das ist nun vorbei.
Korrelation zwischen dem S&P 500 und 10-jährigen US-Staatsanleihen
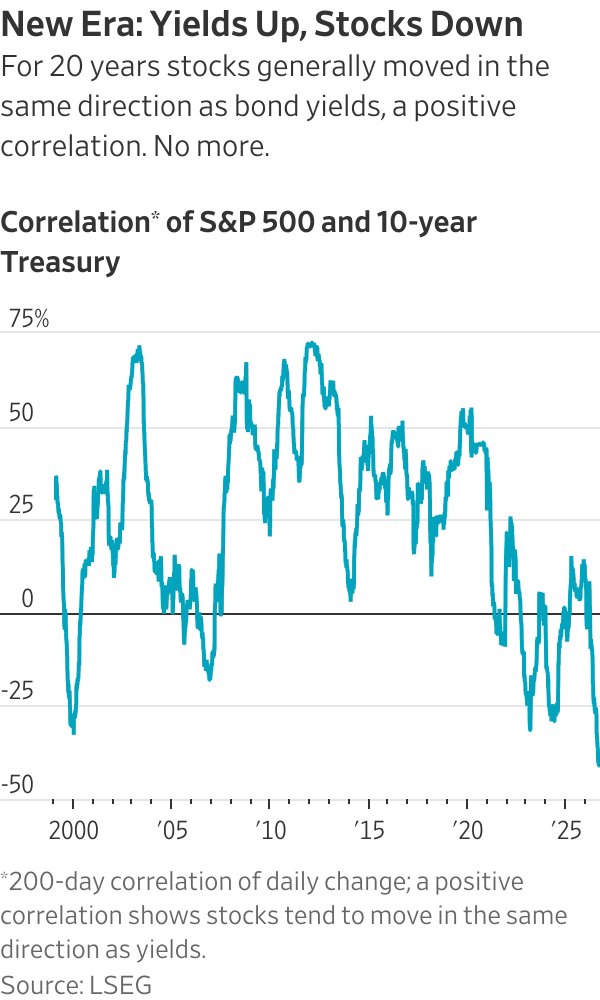
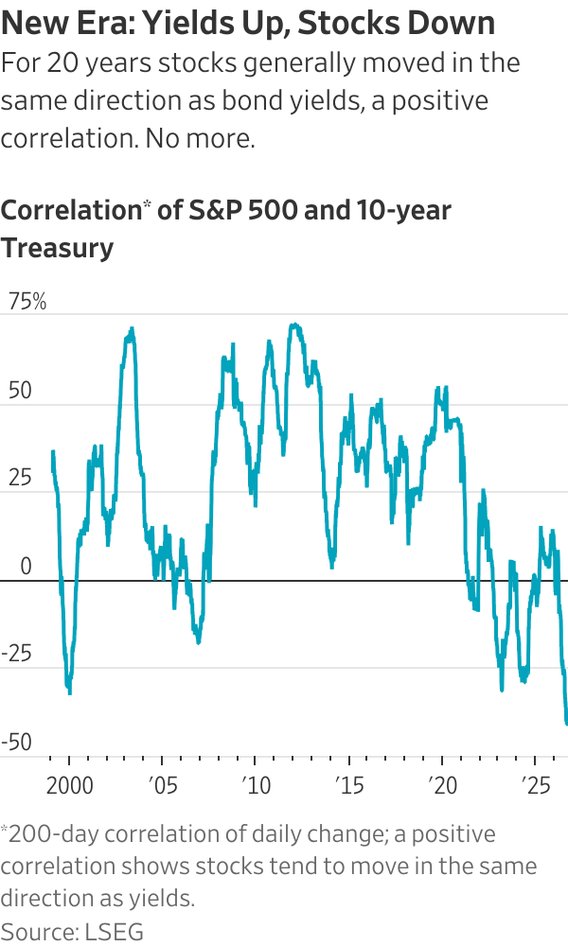
Seit 2020 sind die Anleger – wie schon vor dem Jahr 2000 – viel stärker auf die Inflation bedacht, und Aktien tendieren dazu, zu fallen, wenn die Anleiherenditen steigen, und umgekehrt. Eine höhere Inflation bedeutet zwar höhere Anleiherenditen, bringt aber nicht (zuverlässig) die damit einhergehenden höheren Gewinne mit sich, wie es bei einer stärkeren Wirtschaft der Fall ist, sodass sie den durch höhere Renditen verursachten Gegenwind für die Aktienkurse nicht ausgleicht.
Tatsächlich zeigt ein Vergleich der täglichen Veränderungen des S&P 500 und der Rendite 10-jähriger US-Staatsanleihen, dass die Korrelation über einen Zeitraum von 200 Tagen derzeit so negativ ist wie seit 1997 nicht mehr. Im täglichen Handel reagieren Aktien äusserst negativ auf höhere Renditen, auch wenn sie im Jahresverlauf dennoch zulegen konnten.
Angesichts all dieser widersprüchlichen Erkenntnisse ist man fast versucht, rationale Erklärungen einfach aufzugeben. Tatsächlich zeigen sie, wie schwer es ist, sich sicher zu sein, was gerade vor sich geht – und sollten uns dazu bringen, selbstbewusste Vorhersagen darüber, was als Nächstes passieren wird, in Frage zu stellen.
Werbung
Schreiben Sie james.mackintosh@wsj.com
Übersetzt aus dem Englischen von der BILANZ Redaktion.

Mehr Artikel vom The Wall Street Journal eingeordnet von der BILANZ finden Sie hier.
Über die Autoren
Über die Autoren
Werbung