Guten Tag,
Wie Frankreich zum Paradebeispiel für Schuldenprobleme wurde
Die verschwenderische Finanzpolitik Frankreichs machte das Land zum ersten Opfer der weltweit gestiegenen Anleiherenditen.
Werbung
Von James Mackintosh
Frankreich hat sich als grösstes Opfer der weltweit steigenden Renditen herausgestellt. Seine Probleme sind dieselben wie die der meisten anderen Länder, nur in noch stärkerem Masse.
Da die starke US-Wirtschaft Inflation und Zinsen in die Höhe trieb, begannen Investoren, nach den schwächsten Gliedern zu suchen – nach den Unternehmen und Ländern, die mit höheren Kreditkosten nicht zurechtkommen werden. Sie landeten bei Frankreich, dessen hochverschuldete Regierung sich finanziell nur dank extrem niedriger Zinsen über Wasser halten konnte.
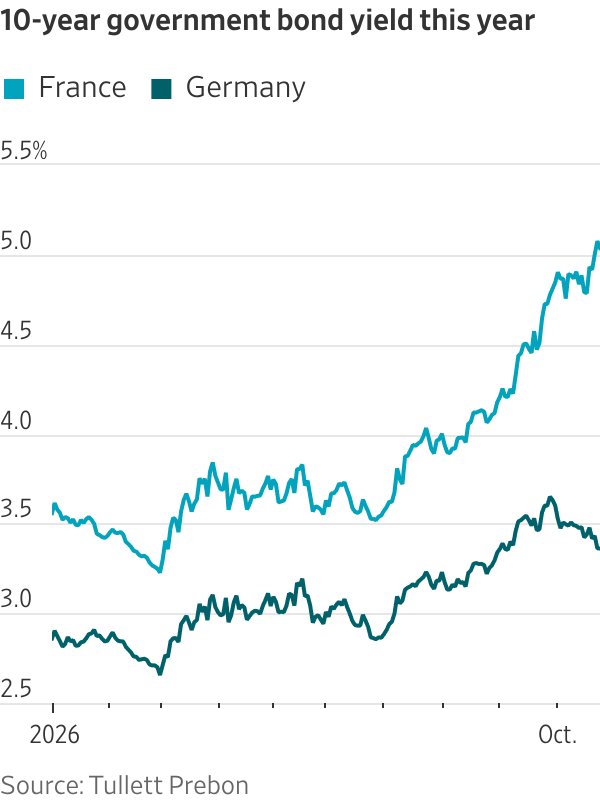
Nachdem der Schaden bereits angerichtet war, half auch der starke Rückgang der Renditen für US-Staatsanleihen in der vergangenen Woche Frankreich nicht weiter: Die Rendite für 10-jährige französische Staatsanleihen erreichte am Donnerstag ein 24-Jahres-Hoch.
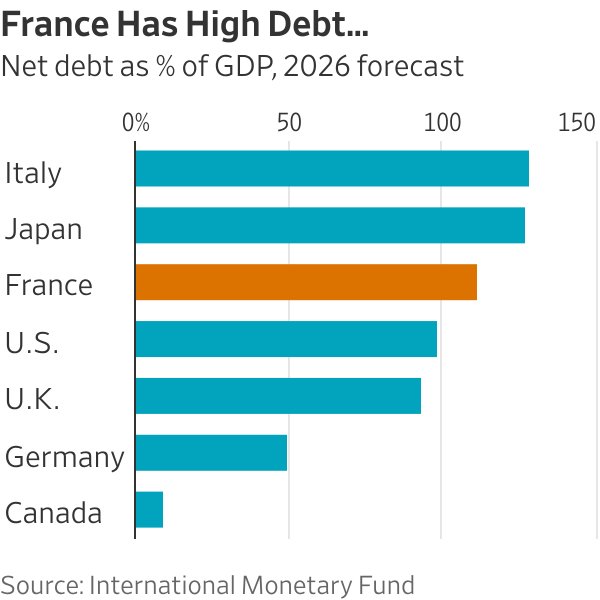
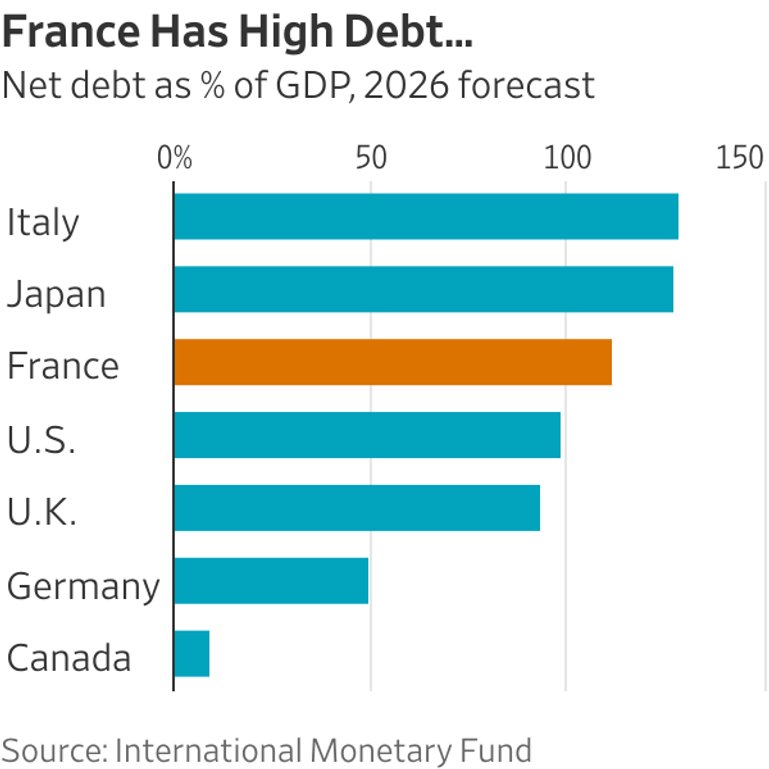
Frankreich hat drei tiefsitzende Probleme. Es bewegt sich bereits nahe an der finanziellen Grenze, ab der neue Steuern die Einnahmen eher schmälern als steigern. Es scheint an der politischen Grenze angelangt zu sein, an der die Wähler weder höhere Steuern noch Ausgabenkürzungen unterstützen werden. Nimmt man beides zusammen, ist die Nettoverschuldung, die nach Prognosen des Internationalen Währungsfonds in diesem Jahr 111 % des Bruttoinlandsprodukts übersteigen wird, untragbar.
Rendite 10-jähriger Staatsanleihen in diesem Jahr
Irgendetwas muss sich ändern, und der Verkauf von Anleihen führte zu weiteren Verkäufen, da Hedgefonds und andere, die wegen des «Carry» – also der höheren Rendite – in französische Anleihen investiert hatten, aus dem Markt gedrängt wurden. Dennoch sind die Renditen immer noch nicht hoch genug, um der französischen Bevölkerung klar zu machen, dass sie die Verschuldung ernst nehmen muss.
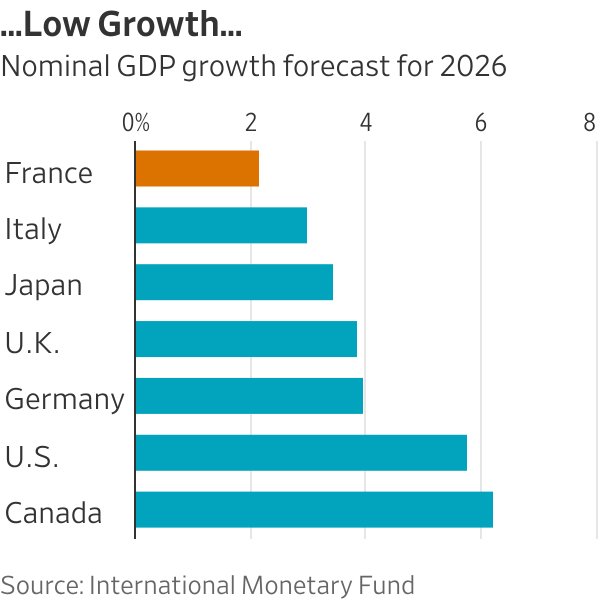
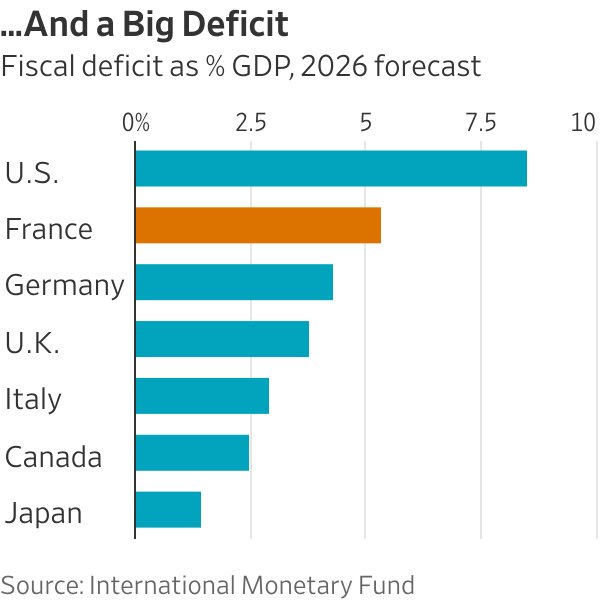
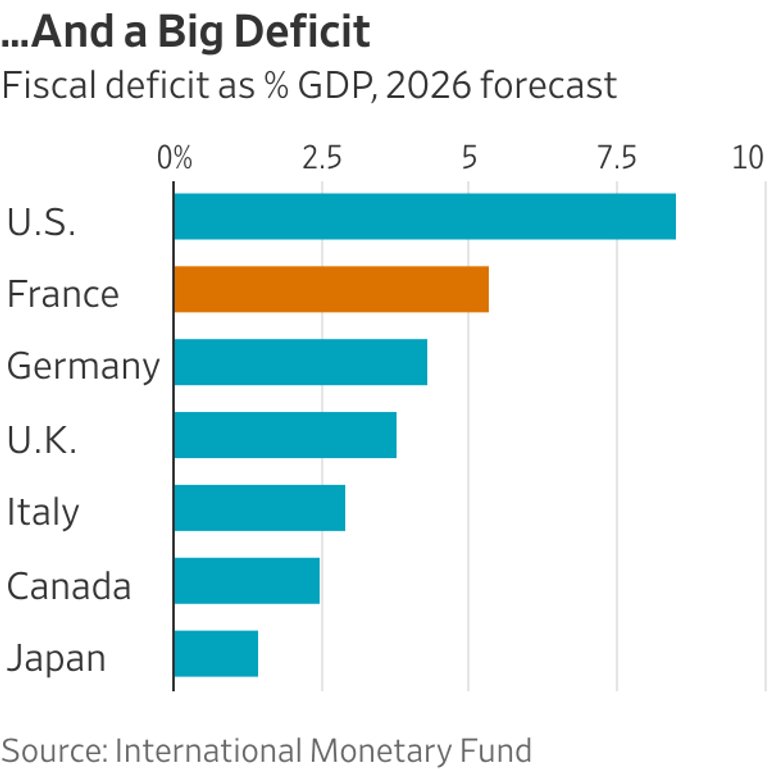
Die Mathematik hinter dem Problem ist recht einfach. Frankreich verzeichnet ein Haushaltsdefizit von etwa 5 % des BIP, und das nominale Wachstum – also das reale Wirtschaftswachstum zuzüglich der Inflation – wird bestenfalls auf 3 % prognostiziert. Da die Steuereinnahmen im Grossen und Ganzen mit dem Wirtschaftswachstum steigen, muss die Regierung jährlich neue Schulden in Höhe von 2 % des BIP aufnehmen.
Das klingt vielleicht nicht allzu schlimm. Doch Frankreich sitzt bereits auf einem riesigen Schuldenberg, und steigende Zinskosten verschlimmern das Haushaltsdefizit von Jahr zu Jahr, da günstige Schulden aus der Nullzins-Ära fällig werden und durch neue Schulden zu deutlich höheren Kosten ersetzt werden. Letzte Woche überschritt die Rendite 10-jähriger französischer Anleihen kurzzeitig die 5-Prozent-Marke – zum ersten Mal seit 2002, als das Land noch deutlich weniger Schulden und bessere Wachstumsaussichten hatte.
Werbung
Würde das Land auf alle seine Schulden 5 % zahlen, würde es jährlich Schulden in Höhe von 4 % bis 5 % des BIP hinzufügen und sich in einer Todesspirale aus steigenden Renditen und steigenden Zinskosten befinden. Zukunftsorientierte Anleger fragen sich, warum sie das Risiko eingehen sollten, dass Frankreich seine Finanzen nicht in den Griff bekommt – und das für eine Rendite, die im globalen Vergleich immer noch nicht besonders hoch ist.
Frankreich hat eine hohe Verschuldung...
...Geringes Wachstum...
...Und ein hohes Defizit

Mit dem BILANZ Jahresabo Premium erhalten Sie dank der Kooperation mit dem The Wall Street Journal 12 Monate Zugriff auf alle Artikel auf wsj.com.
Die finanzielle Lösung ist gar nicht so schwer. Frankreich muss seine Ausgaben senken (Steuern und sonstige staatliche Einnahmen machen bereits 52 % des BIP aus – mehr als in allen Industrieländern ausser dem ölreichen Norwegen und dem winzigen Finnland). Das muss nicht sofort geschehen, aber ein plausibler Plan, der die Investoren davon überzeugt, dass das Land innerhalb von etwa einem Jahrzehnt auf einen ausgeglichenen Haushalt hinarbeitet, bevor die Zinskosten steigen, würde den Druck mindern. Die Staatsausgaben wären immer noch höher als in Deutschland, wo sie etwas mehr als die Hälfte der Wirtschaft ausmachen, und günstigere Kredite würden an sich schon zum Defizitabbau beitragen.
Werbung
Die politische Grenze ist die eigentliche Herausforderung, wie jeder weiss, der schon einmal in Schwellenländer investiert hat. Länder geraten fast immer nicht deshalb in Zahlungsverzug, weil sie ihre Schulden nicht bezahlen können, sondern weil sie es nicht wollen: Politiker sind nicht bereit, die schmerzhaften Massnahmen wie Ausgabenkürzungen oder Steuererhöhungen zu ergreifen, um ihre Versprechen gegenüber Investoren einzuhalten.
Es sind nicht nur Frankreichs untragbare Verschuldung, die extreme Politik und die Unruhen, die das Land mit einem Schwellenmarkt vergleichbar machen. Es hat sich zudem in einer Währung verschuldet, die seine Regierung nicht kontrolliert. Paris kann keine Euro drucken, um Probleme zu vermeiden; sollte sich die Lage deutlich verschlechtern, müsste es die Europäische Zentralbank um Hilfe bitten und könnte nicht einfach die Banque de France anweisen, seine Schulden aufzukaufen.
Von einer Krise sind wir jedoch noch weit entfernt, und eine Anleiherendite von 5 % liegt bei weitem nicht auf dem Niveau, bei dem Finanzminister aus Schwellenländern den IWF auf der Kurzwahltaste hätten.
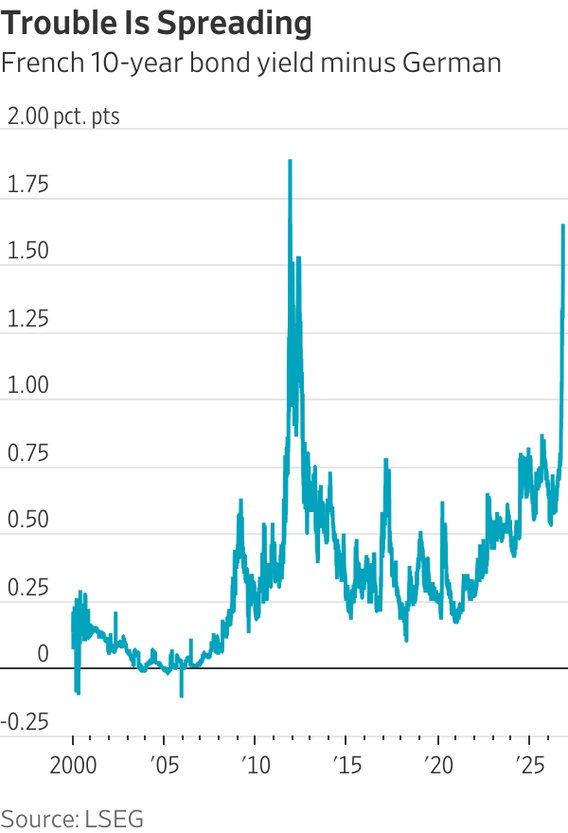
Auch im Vergleich zu Deutschland liegt die französische Rendite nicht auf Panikniveau. «Le Spread», der Renditeaufschlag französischer 10-jähriger Anleihen gegenüber deutschen, liegt bei etwa 1,5 Prozentpunkten. Das ist insofern besorgniserregend, als es der höchste Stand seit der Eurokrise von 2012 ist.
Werbung
Die Probleme breiten sich aus
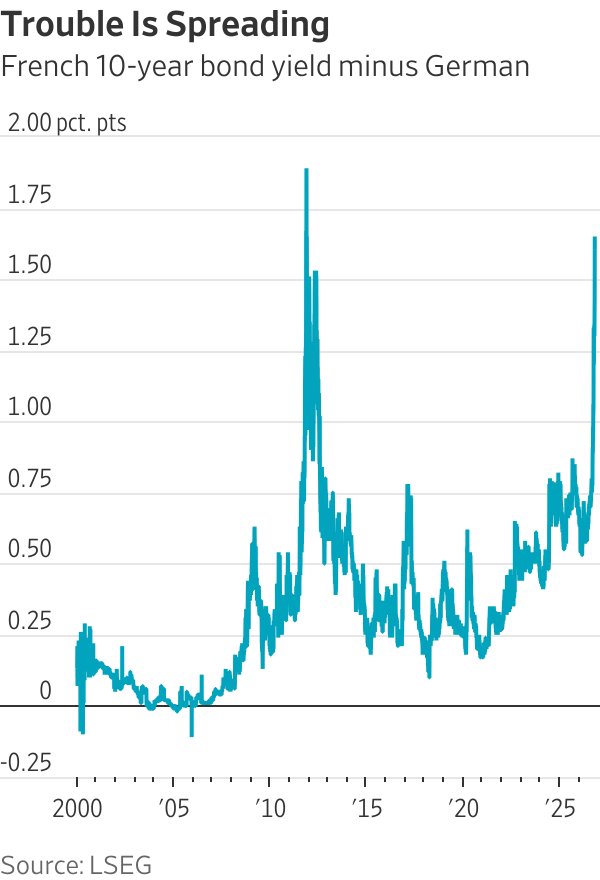
Wir sollten jedoch bedenken, dass Frankreich damals als einer der «Erwachsenen» galt, der gemeinsam mit Deutschland Griechenland zu einem schmerzhaften Zahlungsausfall und andere schwache Euro-Länder zu Sparmassnahmen zwang. Italien war das Land, das sich weigerte, Anpassungen vorzunehmen, und sein 10-Jahres-Spread gegenüber Deutschland erreichte atemberaubende 5,5 Prozentpunkte, bevor der Ministerpräsident einlenkte und zurücktrat.
Europa ist heute besser organisiert, und die EZB würde wahrscheinlich eingreifen und französische Staatsanleihen kaufen, lange bevor die Finanzmärkte in solche Panik geraten würden.
Wir befinden uns noch in einer Phase, in der alles gut ausgehen könnte, wenn der nächste Präsident sowohl Ausgabenkürzungen anstreben würde als auch über genügend Unterstützung im Parlament verfügen würde. Nach den aktuellen Umfragen wäre das jedoch wahrscheinlich Marine Le Pen von der rechtsextremen «Rassemblement National», und es bestehen grosse Fragezeichen hinsichtlich ihrer Bereitschaft und – sollte sie gewinnen – ihrer Macht. Le Pen hat sich zuvor dafür ausgesprochen, das Rentenalter von den ohnehin schon sehr niedrigen 62 Jahren auf 60 Jahre zu senken, was Frankreichs teures staatliches Rentensystem noch kostspieliger machen würde. Ihre Partei trug erst im vergangenen Jahr dazu bei, Präsident Emmanuel Macron zu zwingen, seine Vorzeigereform – eine Anhebung des Rentenalters auf 64 Jahre – rückgängig zu machen. Und der nächste Präsident hat nicht automatisch die Kontrolle über das Parlament, das in drei gegensätzliche Blöcke gespalten ist.
Werbung
Für mich ist das tiefer liegende Problem eines, das überall bekannt ist. Etwa die Hälfte der Wählerschaft glaubt, die Regierung könne sich durch zusätzliche Verschuldung oder durch die Besteuerung der anderen Hälfte der Wählerschaft finanzieren. Die alte Debatte fand zwischen einer Linken statt, die der Meinung war, Steuern müssten höher sein, um mehr staatliche Ausgaben zu finanzieren, und einer Rechten, die niedrigere Ausgaben wollte, um Steuersenkungen zu ermöglichen. Nachdem die Zwänge des Goldstandards Anfang der 1970er Jahre wegfielen und die Kreditkosten ab Anfang der 1980er Jahre sanken, konnten sowohl die Linke als auch die Rechte ihren Willen durchsetzen, wobei Schulden die Lücke füllten.
Vier Jahrzehnte später ist die Verschuldung in vielen Industrieländern zu hoch geworden, um die Wähler einfach abzukaufen, doch die politische Debatte ignoriert dies grösstenteils. Nicht nur Frankreich muss ernsthaft handeln.
Schreiben Sie james.mackintosh@wsj.com
Übersetzt aus dem Englischen von der BILANZ Redaktion.

Mehr Artikel vom The Wall Street Journal eingeordnet von der BILANZ finden Sie hier.
Über die Autoren
Über die Autoren
Werbung