

Guten Tag,
Eine einfache Möglichkeit, höhere Erträge zu erzielen
Zweijährige US-Staatsanleihen werfen derzeit über 4,9 Prozent ab und erscheinen vergleichsweise attraktiv: Ihre kurze Laufzeit und hohe Kupons bieten Anlegern mehr Schutz als lang laufende Bonds.
Werbung
Von Telis Demos
Niemand fängt gerne fallende Messer auf, wie es ein altes Wall-Street-Sprichwort besagt. Nur dass man bei kurzfristigen Anleihen zumindest eine gewisse Schutzausrüstung trägt.
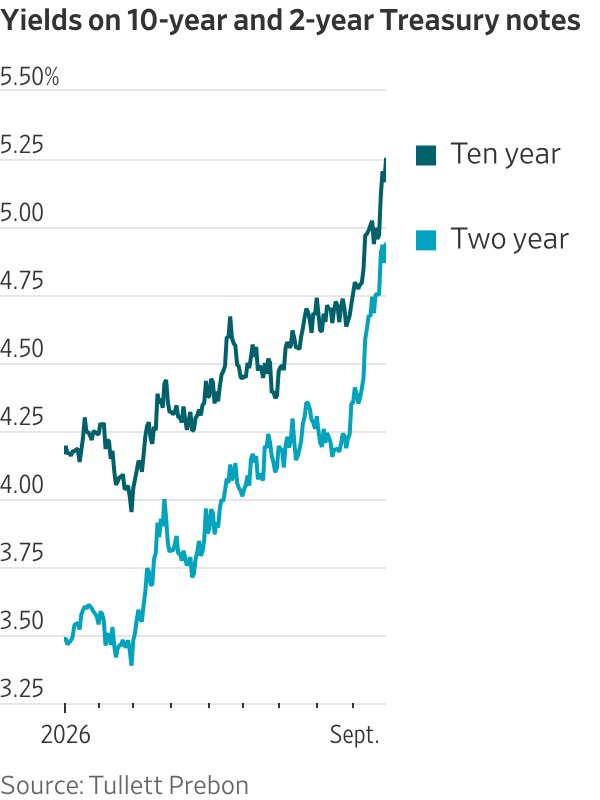
Händler scheinen Schwierigkeiten zu haben, den Tiefpunkt bei US-Staatsanleihen zu finden. In der vergangenen Woche stiegen die Renditen der 10-jährigen Anleihe über frühere Höchststände hinaus – zunächst auf 5 Prozent, dann auf 5,1 Prozent und sogar auf 5,2 Prozent. Diese Entwicklung ging zudem mit einem Anstieg der Anleihevolatilität einher, die bis zu den letzten Handelstagen noch verhalten gewesen war. Dies ist ein Zeichen dafür, dass die Märkte nervöser werden.
Im Gegensatz zu Aktien bieten Anleihen jedoch ein gewisses Polster, selbst wenn Anleger sich in ihrer Markteinschätzung irren sollten. Anleger erhalten eine Kuponzahlung, die dazu beiträgt, den Wertverlust auszugleichen, den die Anleihe bei steigenden Marktrenditen erleiden könnte. Mit anderen Worten: Selbst wenn der Kurs einer Anleihe fällt, kann sie am Ende dennoch eine positive Rendite erzielen.
Wenn eine Anleihe zudem in weniger als ein paar Jahren fällig wird, bietet dies einen zusätzlichen Schutz. Dies gilt insbesondere für Käufer, die die Anleihe problemlos bis zur Fälligkeit halten können, anstatt ständig den Kurs zu überprüfen, um zu sehen, ob er gestiegen oder gefallen ist.
Derzeit bieten 2-jährige US-Staatsanleihen eine Rendite von über 4,9 Prozent. Das ist nicht viel weniger als die Rendite 10-jähriger US-Staatsanleihen, die bei über 5,2 Prozent liegt. Längerfristige Anleihen bieten eine zusätzliche Rendite als Ausgleich für weniger quantifizierbare Risiken wie langfristige Inflation oder einen Anstieg künftiger Emissionen. Ob dies eine ausreichende Entschädigung darstellt, lässt sich nur schwer einschätzen.
ARenditen von 10-jährigen und 2-jährige Anleihen
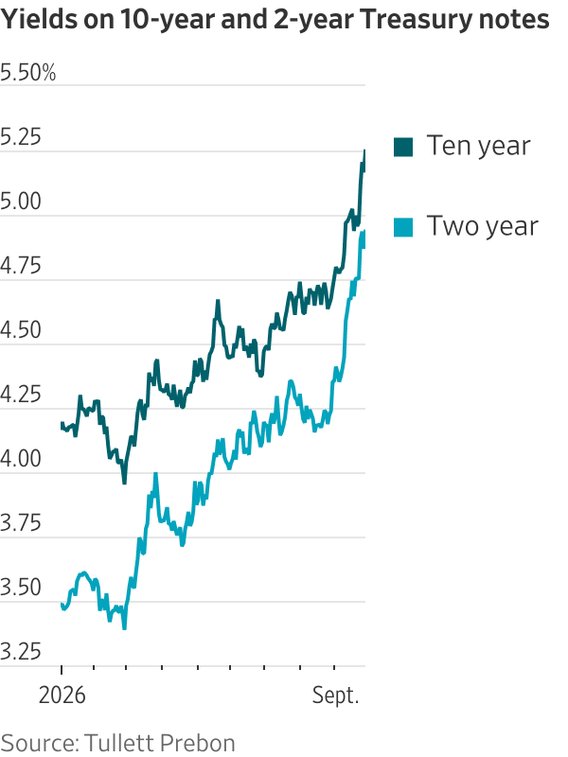
Längerfristige Anleihen sind grösseren Unsicherheiten stärker ausgesetzt, wie beispielsweise der Glaubwürdigkeit der Fed oder dem US-Haushaltsdefizit. Der Kauf dieser Anleihen «erfordert von Anlegern mehr Überzeugung angesichts des damit verbundenen höheren Risikoprofils», sagt Gennadiy Goldberg, Leiter der US-Zinsstrategie bei TD Securities.
Bei kurzfristigen Anleihen ist die Gleichung jedoch etwas einfacher. Eine Möglichkeit, eine Anleihe zu bewerten, besteht darin, zu prüfen, ob sie über ihre Laufzeit hinweg ein besserer Kauf ist als die blosse Wiederanlage von Bargeld in sehr kurzfristige Anleihen – was ein Geldmarktfonds tun würde.
Das läuft wiederum darauf hinaus, zu fragen, wie hoch das Zinsziel der Federal Reserve während der Laufzeit der Anleihe sein wird. Und derzeit preist die zweijährige US-Staatsanleihe das Risiko einer Reihe von Zinserhöhungen ein, die aggressiver ausfallen als das, was die Fed selbst derzeit in Betracht zieht.
Werbung

Mit dem BILANZ Jahresabo Premium erhalten Sie dank der Kooperation mit dem The Wall Street Journal 12 Monate Zugriff auf alle Artikel auf wsj.com.
Nach der Zinserhöhung der Fed im September liegt der aktuelle Zielsatz für Tagesgeld bei 3,75 Prozent bis 4 Prozent. Die Fed wird es wahrscheinlich nicht dabei belassen, sofern keine überraschend negativen Wirtschafts- oder Inflationsdaten vorliegen. Die Fed-Vertreter selbst prognostizieren derzeit nur eine weitere Zinserhöhung in diesem Jahr.
Unterdessen preist der Markt für Zinsderivate noch mehr Anhebungen in diesem Zyklus ein und erwartet laut Goldberg von TD bis September 2027 einen sogenannten Endwert des Fed-Funds-Satzes von 4,85 Prozent. Das liegt etwas unter der Rendite, die die 2-jährige Anleihe derzeit bietet.
Natürlich ist es möglich, dass sich die Fed als noch restriktiver erweisen könnte. Die Märkte hatten nicht vollständig damit gerechnet, wie aggressiv der Zinserhöhungszyklus der Fed im Jahr 2022 ausfallen würde. Die durch KI angetriebene Wirtschaft benötigt möglicherweise auch genau diesen Ruck, um ihr Tempo zu drosseln.
Die Kehrseite ist jedoch, dass es möglicherweise nicht allzu vieler Zinserhöhungen bedarf, um die nicht von KI geprägten Wirtschaftssektoren, wie den Immobilienmarkt oder den Teil des Unternehmenskreditmarktes, der Kredite zu variablen Zinssätzen aufnimmt, zu bremsen. Und all das noch bevor man die politischen Dimensionen für die Fed berücksichtigt, die unter Präsident Trump die Zinsen stark anheben würde.
Werbung
Doch Anleger müssen keine Makroanalysten sein. So oder so bedeuten die relativ hohen Renditen zweijähriger Anleihen und ihre kürzere Laufzeit, dass es schon ziemlich extremer Ereignisse bedürfte, um für Anleger Gesamtverluste zu verursachen.
Wenn die Renditen zweijähriger Anleihen über einen Zeitraum von einem Jahr um einen weiteren Prozentpunkt steigen würden und die Anleihen an Wert verlieren würden, würden sie in dieser Zeit laut Schätzungen von TD Securities dennoch eine Gesamtrendite von fast 4 Prozent erzielen.
Längerfristige Anleihen wären in einem solchen Szenario stärker gefährdet. Zehnjährige US-Staatsanleihen würden laut den Schätzungen von TD eine Rendite von etwa minus 2 Prozent erzielen, und 30-jährige Anleihen würden etwa 8 Prozent verlieren. Umgekehrt können sie aber auch stärker zulegen, sollten die Renditen stark fallen.
Manche Anleger könnten bereit sein, auf die Richtung der Zinsen zu setzen. Andere möchten vielleicht den Markt mit einem kurzfristigen Instrument wie einem Geldmarktfonds ihre Rendite bestimmen lassen. Der Crane 100 Money Fund Index weist eine Rendite von rund 3,7 Prozent auf.
Denken Sie jedoch daran: Je grösser die Messer sind, mit denen Sie jonglieren, desto wahrscheinlicher ist es, dass Sie sich verletzen.
Werbung
Schreiben Sie Telis.Demos@wsj.com
Übersetzt aus dem Englischen von der BILANZ Redaktion.

Mehr Artikel vom The Wall Street Journal eingeordnet von der BILANZ finden Sie hier.
Über die Autoren
Über die Autoren
Werbung