

Guten Tag,
Echtes aktives Management ist heute wichtiger denn je
Wenn Kapital produktiv eingesetzt werden soll, braucht es engagierte Eigentümer.

Werbung
Die Diskussion über aktive und passive Anlagestrategien wird seit den 1970er-Jahren geführt. Beide Seiten berufen sich auf Daten, wobei deren selektive Verwendung selten ein vollständiges Bild vermittelt. Doch aktives Management leistet einen wichtigen Beitrag zu langfristig attraktiven Anlageergebnissen und gewinnt möglicherweise an Bedeutung.
Der Autor
Stuart Dunbar, Partner, Baillie Gifford
Regulierungsbehörden und Politik versuchen verstärkt, Kapital dorthin zu lenken, wo es wirtschaftlich möglichst produktiv eingesetzt wird. In der Praxis wird produktive Kapitalallokation jedoch häufig fast ausschliesslich mit privaten Märkten gleichgesetzt. Diese spielen eine wichtige Rolle, doch eine zu enge Betrachtung des Finanzsystems birgt Risiken. Kapital wird letztlich nicht von den Finanzmärkten selbst eingesetzt, sondern von der Unternehmensleitung. Sie entscheidet über Investitionen in Sachanlagen, Forschung und Entwicklung, Mitarbeitende, Marketing und andere Bereiche – und prägt damit den langfristigen Unternehmenserfolg. Ob ein Unternehmen produktiv investiert, hängt nicht von Börsenkotierung oder Finanzierungsform ab, sondern von Ambitionen, Zeithorizont, Fähigkeiten und Entscheidungen des Managements.
Die Aufgabe von Aktionären – verstanden als langfristig orientierte Investoren und nicht als kurzfristige Marktteilnehmer – besteht darin, Unternehmen mit attraktivem Zukunftspotenzial zu identifizieren und die Voraussetzungen zu schaffen, unter denen das Management langfristig wertschaffende Entscheidungen treffen kann. Solche Investoren werden teilweise als «Qualitätsaktionäre» bezeichnet. Sie konzentrieren sich auf wenige Unternehmen, halten substanzielle Positionen über längere Zeit und pflegen bei Bedarf den Austausch mit Management und Verwaltungsrat. Mit dem wachsenden Anteil kostengünstiger quantitativer und passiver Anlageansätze sowie kürzeren Haltedauern nimmt der Einfluss solcher Qualitätsaktionäre an den Aktienmärkten ab. Stark diversifizierte Strategien können die für eine aktive Aktionärsrolle nötigen unternehmensspezifischen Kenntnisse kaum in gleichem Mass aufbauen.
Es kommt auf die Beziehung an
Damit werden Voraussetzungen für langfristige Wertschöpfung seltener, was Zweifel an der Produktivität öffentlicher Aktienmärkte nährt. Entscheidend ist jedoch weniger die Trennung zwischen öffentlichen und privaten Märkten als die Beziehung zwischen Aktionären und Unternehmensleitungen. Der in börsenkotierten Unternehmen für Wachstum verfügbare Cashflow übersteigt jenen privater Märkte deutlich. Sein wirksamer Einsatz ist zentral für die wirtschaftliche Wertschöpfung. Engagierte Qualitätsaktionäre spielen dabei eine wichtige Rolle. Eine im «Journal of Corporate Finance» publizierte Studie zeigt, dass eine schwache Eigentümerbasis mit höheren Risiken für Gewinnmanipulationen, Fehlanreize und Finanzbetrug verbunden ist. Märkte existieren nicht im luftleeren Raum. Unternehmen reagieren auf ihre Aktionäre und das regulatorische Umfeld. Gerade ambitionierte Wachstumsunternehmen wollen nicht von kurzfristig orientierten, wenig engagierten Aktionären abhängig sein. Dies kann dazu beitragen, dass Unternehmen privat bleiben oder sich von der Börse zurückziehen.
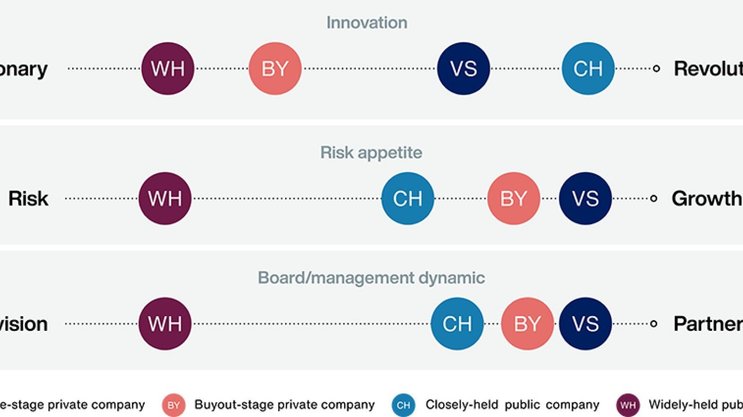
Eine Grafik aus einer Studie des New Yorker Thinktanks FCLT belegt zudem, wie Unternehmen ihre Haltung zu Innovation, Risiko und Aktionärsdialog einschätzen. Breit gestreute börsenkotierte Unternehmen ohne engagierte Aktionärsbasis zeigen eine geringe Bereitschaft zu Innovation, Risiko und Aktionärsdialog. Unternehmen mit konzentrierter Eigentümerstruktur schneiden deutlich besser ab. Diese Unterscheidung ist auch für Anlageergebnisse relevant. Börsenkotierte Unternehmen mit konstruktiven Beziehungen zwischen Management und langfristig orientierten Aktionären sind oft erfolgreicher. Dass dieser Aspekt an den öffentlichen Märkten zu wenig Beachtung findet, begünstigt Fehlentwicklungen.
Werbung
Wenn der Anteil von Qualitätsaktionären sinkt, nimmt auch die Fähigkeit des Finanzsystems ab, eine wirksame Kapitalallokation innerhalb börsenkotierter Unternehmen zu unterstützen. Dies könnte Produktivität und Aktienrenditen belasten. Passive Investoren bilden zwar weiterhin den Index ab, doch dessen Rendite könnte tiefer ausfallen. Zugleich ist der Zugang zu privaten Unternehmen deutlich teurer als aktives Investieren an öffentlichen Märkten. Verlagert sich Wachstum zunehmend in private Märkte, könnten die Kosten pro Einheit Anlagerendite daher eher steigen als sinken. Private Märkte spielen eine zentrale Rolle bei der Finanzierung von Innovation und Wachstum. Entscheidend ist jedoch, die Folgen eines schwächeren Systems öffentlicher Aktienmärkte zu verstehen.
Aktienrenditen beruhen auf Eigentümerverantwortung, Anlegeraufsicht und konstruktivem Dialog. Werden diese Strukturen vernachlässigt, entstehen langfristig Kosten für alle Marktteilnehmer.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Werbung