

Guten Tag,
Endlich wieder in der Spur
Stadler Rail holt sich bei Anlegern Vertrauen zurück; Dormakaba schafft beim Ertrag den Turnaround; Medacta bietet eine gute Einstiegsgelegenheit.
Werbung
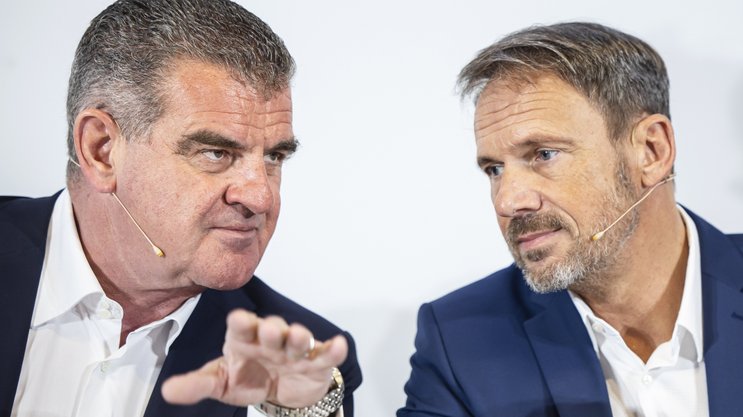
Nach schwierigen Jahren nimmt Stadler Rail Fahrt auf – und wie! Fürs erste Halbjahr meldet der Zugbauer einen Umsatzsprung von 40 Prozent auf zwei Milliarden Franken. Der Betriebsgewinn Ebit hat sich mehr als verdoppelt. Bemerkenswert ist der rekordhohe Auftragsbestand von 33,3 Milliarden; das entspricht dem Neunfachen des letztjährigen Umsatzes. Präsident und Hauptaktionär Peter Spuhler (67) kann mit der Leistung seines Konzernchefs Markus Bernsteiner (59) zufrieden sein.
Stadler Rail bleibt auch künftig in der Spur. Dafür spricht das gewaltige Auftragspolster. Zudem sind die Folgen der schweren Unwetter von 2024, die diverse Werke betrafen und heftige Kosten sowie Produktionsprobleme brachten, zunehmend überwunden. Auch zieht das attraktive Wartungsgeschäft an, und am verlustreichen Standort Berlin stellen sich Fortschritte ein. Die Ertragslage auf Unternehmensebene jedenfalls verbessert sich laufend. Im ersten Semester stieg die Ebit-Marge von 2,6 auf 4,0 Prozent. Mittelfristig werden 6 bis 8 Prozent angestrebt.
Frank Goldfinger ist der anonyme Börsenspezialist der BILANZ. Schreiben Sie ihm an: bahnhofstrasse@bilanz.ch
Lange standen die Aktien unter Druck. Doch mit Blick auf bessere Zeiten legten sie seit März um 60 Prozent zu. Vorerst dürfte sich die Euphorie etwas legen, dafür bieten die Valoren mittelfristig weiteres Kurspotenzial. Darauf weist der Umstand hin, dass die Titel immer noch 40 Prozent unter Rekord verkehren. Zudem sind sie mit einem geschätzten KGV von 12 für 2027 und 10 für 2028 tief bewertet.
Viel eskomptiert
Der lange verhangene Himmel über Dormakaba hellt sich auf. So lieferte der Schliesstechnik-Spezialist für 2025/26 erneut solide Resultate. Noch besser bei den Aktionären angekommen ist die geplante Vereinfachung der seit der Fusion von Dorma mit Kaba bestehenden komplizierten Eigentümerstruktur. Die damit verbundene Ausgabe neuer Aktien sorgt für Kapitaleinlagereserven ausländischer Herkunft, die Schweizer Aktionären auf Jahre hinaus steuerfreie Dividenden bescheren.
CEO Till Reuter (58) hat in den letzten drei Jahren gute Arbeit geleistet, was sich im Turnaround bei der Marge zeigt. Dennoch besteht da noch Luft nach oben, wie ein Vergleich zur Konkurrenz zeigt. Der schwedische Marktführer Assa Abloy weist eine Ebit-Marge von 15,5 Prozent auf, die irische Allegion kommt gar auf 21,5 Prozent. Daneben nehmen sich die 10,3 Prozent von Dormakaba höchst bescheiden aus. Vor allem in den USA muss die Firma expandieren, denn dort winken hohe Margen. Reuter hat Bereitschaft für weitere Akquisitionen signalisiert; er dürfte sich denn auch vor allem in Übersee umsehen.
Potenzial besteht auch beim Aktienkurs. Zwar haben die Titel seit März deutlich zugelegt, doch bis zum Höchst von 2017 (!) fehlt noch ein ganzes Stück. Der Rekord dürfte auch nicht so schnell fallen. Die mittelfristigen Aussichten sind zwar befriedigend, aber nicht berauschend. Zudem lässt sich am für dieses Geschäftsjahr geschätzten KGV von 20 ablesen, dass da schon einiges in den Kursen eskomptiert ist.
Werbung
Abwarten
Ebenfalls zum Turnaround setzt OC Oerlikon an. Nach dem letztjährigen Verkauf der Sparte Polymer-Verarbeitungsmaschinen konzentriert sich die Firma aufs Geschäft mit Oberflächenbeschichtung. Die Fokussierung zahlt sich aus; im ersten Halbjahr stieg der Umsatz währungsbereinigt um 6,7 Prozent, die Ebitda-Marge verbesserte sich von 16,7 auf 19,7 Prozent. Nun scheint das bislang als ambitiös beurteilte Mittelfristziel des Managements erreichbar: Bis 2030 soll die Ebitda-Marge auf über 20 Prozent steigen.
Die besseren Resultate kommen an der Börse gut an. Die Aktien legten seit März um 70 Prozent zu. Dennoch lasse ich die Papiere vorderhand links liegen. Einmal sind sie mit einem für nächstes Jahr geschätzten KGV von 21 nicht mehr wohlfeil. Auch warte ich ab, bis sich in der krisengeplagten Automobilindustrie eine Besserung abzeichnet. Denn dieser Kundenkreis steuert gegen 30 Prozent an den Umsatz von Oerlikon bei.
Nur ein Tolggen
Im ersten Halbjahr hat Medacta nicht gerade geglänzt. Zwar legte der Umsatz um sieben Prozent zu, doch erstmals seit fünf Jahren fiel der prozentuale Zuwachs nicht zweistellig aus. Zudem schmolz die Ebitda-Marge von 28,7 auf 26,5 Prozent. Dessen ungeachtet hält CEO Francesco Siccardi (48) an der Jahresprognose fest, wonach die Verkäufe in Landeswährung um 10 bis 14 Prozent steigen sollen. Damit ginge das erste Semester als Ausrutscher in die Annalen des Herstellers künstlicher Gelenke ein.
Werbung
Die Margenschwäche ist auf den starken Franken sowie die geringere Nachfrage im wichtigen US-Geschäft zurückzuführen. Dort erwirtschaften die Tessiner gegen 30 Prozent des Umsatzes. Der weltweit grösste und vor allem hochrentable Markt für Medizintechnik bleibt attraktiv. Medacta hat deshalb vor Kurzem in Spring Hill im Bundesstaat Tennessee Land erworben; bis 2028 soll ein neuer Produktionsstandort hochgezogen werden.
Die langfristigen Perspektiven sind sehr gut. Medacta ist innovativ und setzt auf minimalinvasive Verfahren sowie digitale Technologien. Zudem wird das Augenmerk auf die Ausbildung von Chirurgen gesetzt, was zur Kundenbindung beiträgt. Die Wachstumsschwäche hat den Aktien seit Januar über ein Drittel an Wertverlust eingebrockt. Das ist eine Chance für den Einstieg. Mit einem KGV von 20 für 2027 sind die Wachstumstitel günstig bewertet.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung