Zinsen für Säule-3a-Konten sinken weiter – diese Banken lohnen sich
Wer fürs Alter spart, wird von den Banken immer knapper abgespeist. Der Zins liegt im Schnitt bei 0,21 Prozent, bei gewissen Banken gibt es 0 Prozent. Der Vergleich zeigt, wo sich der Wechsel lohnt.
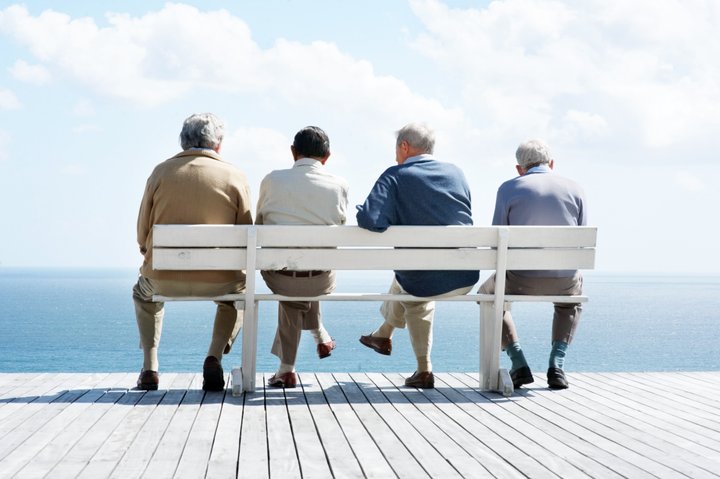
Wer im Alter seinen Lebensstandard erhalten will, zahlt am besten in die Säule 3a ein.Getty ImagesEine Person zieht waehrend des Marktes auf dem Hevetiaplatz in Zuerich Schweizer Muenze aus ihrem Portemonnaie, fotografiert am Freitag, 16. Februar 2024. (KEYSTONE/Gaetan Bally)KeystoneHand of young female teacher or student typing on laptop keyboard while sitting by desk in front of camera and answering task questionsShutterstockDeswegen rät der Experte zu einem Wechsel, bevor es zu spät ist.imago images/photothek
Mit Einzahlungen in die dritte Säule sorgen viele Schweizerinnen und Schweizer für das Alter vor – und sparen dabei auch noch Steuern. Entsprechend beliebt sind 3a-Sparkonten. Doch die Zinssätze befinden sich im absoluten Sinkflug.
Aktuell gibt es im Schnitt noch 0,21 Prozent Zins, wie aus einer aktuellen Erhebung des Vergleichsdienstes Moneyland hervorgeht. Die Auswertung von 93 Säule-3a-Anbietern bringt zudem riesige Unterschiede zwischen den Banken zutage.
Heftige Zinsunterschiede
Während viele Banken nur noch tiefe 3a-Sparzinsen gewähren, gibt es noch wenige Lichtblicke: Die Westschweizer Caisse d'Epargne d'Aubonne zahlt Spitzenreiter-Zinsen von 1,0 Prozent. Die Cornèr Banca schnappt sich den zweiten Platz mit 0,7 Prozent. Platz drei teilen sich mit 0,65 Prozent die Crédit Agricole Next Bank, Hypo Vorarlberg Bank, Pilla und Tellco.
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Diese Angebote stechen heraus. Denn die bittere Realität sieht anders aus: Bei 68 der 93 untersuchten Anbieter liegen die Zinsen bei 0,2 Prozent oder weniger. Ganz hart trifft es Kunden von Swiss Life und der Bank J. Safra Sarasin: Hier liegt der Zins gar bei 0 Prozent.
Zinseszinsen werden unterschätzt
Viele Sparer unterschätzen den Zinseszins-Effekt gewaltig, warnt Moneyland. Ein Rechenbeispiel zeigt, wie viel Geld durch die Lappen geht: Wer über 30 Jahre hinweg monatlich 500 Franken einzahlt, hat bei 0,05 Prozent Zins rund 181'353 Franken auf dem Konto. Wer aber bei 1 Prozent Zins gleich viel über die 30 Jahre einzahlt, hat am Ende einen Kontosaldo von 209'666 Franken. Das ist ein Unterschied von über 28'000 Franken!
Partner-Inhalte
Werbung
Der Grund für den Zins-Absturz: Die Schweizerische Nationalbank (SNB) hat den Leitzins mehrfach gesenkt. «Diese Senkungen führen zu einem niedrigeren Zinsniveau. Davon sind mit zeitlicher Verzögerung auch 3a-Sparkonten betroffen», erklärt Moneyland-Geldexperte Ralf Beyeler. Im November 2023 lag der Durchschnittszins noch bei 0,27 Prozent, Anfang 2025 sogar bei 0,61 Prozent, also fast dreimal so hoch wie jetzt.
Experte rät zum Wechsel
Wer sein Geld bei den Grossbanken hat, schaut besonders tief in die Röhre. Die sechs überregionalen Filialbanken und die vier grössten Kantonalbanken zahlen im Schnitt nur mickrige 0,14 Prozent Zins. Bank Cler, Raiffeisen, Migros Bank und Valiant zahlen da noch am meisten, mit jeweils 0,2 Prozent Zinsen. Schlusslichter sind Postfinance und die Waadtländer Kantonalbank mit je 0,05 Prozent.
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Beyeler rät deshalb dringend zum Handeln: «Die Unterschiede sind wirklich sehr gross. Da auf Vorsorgekonten in der Regel grössere Beträge liegen, sollte ein Wechsel geprüft werden. Wer jetzt wechselt, wird im Alter mehr Geld zur Verfügung haben.»