

Guten Tag,
«Frankreich fehlt der Wille zum Sparen»
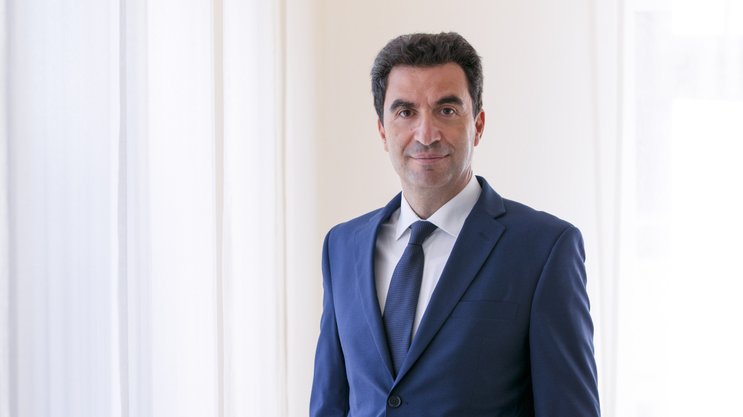
Pictet-Stratege Anastassios Frangulidis über die aktuelle und zukünftige Bondkrisen.
Werbung
Herr Frangulidis, Sie haben die Eurokrise als gebürtiger Grieche hautnah miterlebt. Werden bei der aktuellen Lage an den Bondmärkten Erinnerungen wach?
Nur zum Teil. Frankreichs Staatsschulden sind auf einem hohen Niveau, und die Dynamik ist beunruhigend – aber mit der Eurokrise ist die Lage in Frankreich nicht vergleichbar. Der Aufschlag für zehnjährige französische Staatsanleihen auf die deutschen liegt bei 160 Basispunkten. Im Falle Griechenlands waren es 4000. Griechenland hatte ein zweistelliges Leistungsbilanzdefizit, Frankreich produzierte 2025 ein sehr überschaubares Defizit. In Frankreich fehlt einfach der Wille, die Staatsfinanzen in Ordnung zu bringen.
Wie bitte? Man müsste sparen und die Steuern erhöhen. Wie soll das in einer Zeit, in der Autos und Rathäuser in Flammen aufgehen, gelingen?
Es wird natürlich nicht leicht, obwohl der private Sektor über genügende Ersparnisse verfügt. Aber der Markt wird zunehmend Druck aufbauen und wahrscheinlich den künftigen Präsidenten dazu zwingen.
Frankreich macht seit den 1970er-Jahren Defizite. Woher kommt die plötzliche Nervosität?
Die sozialen Unruhen tragen sicher dazu bei. Zudem hat sich das Zinsniveau durch den Krieg im Iran, der die globale Inflation wieder anheizte, weltweit erhöht. Das macht die neuen Haushaltsdefizite und dadurch die höheren Schuldenberge schwerer tragbar.
Wären sinkende Zinsen die Lösung?
Die würden natürlich helfen, sind derzeit aber nicht in Sicht.
Überall wachsen die Staatsschulden. Gleichzeitig steigt das Zinsniveau. Müssen wir uns an Bondkrisen gewöhnen?
Die Lage wird definitiv anspruchsvoller. Besonders gefährdet sind Länder mit hohen primären Defiziten, also neben Frankreich die USA. Produzieren die USA in Zukunft nicht genügend Wachstum und damit mehr Steuereinnahmen, steigt das Defizit weiter. Dann würde die Lage kritischer. Der Markt wird auch hier früher oder später nach der fiskalischen Konsolidierung verlangen.
Besteht die Gefahr, dass die Sorgen von den Bond- auf die Aktienmärkte überspringen?
Der Zinsanstieg an den globalen Bondmärkten hat bereits zu einer Korrektur der Bewertungen an den Aktienmärkten geführt. Die starke Entwicklung der Unternehmensgewinne im Bereich der IT hat aber eine Preiskorrektur der globalen Aktien verhindert.
Info
Externe Inhalte
An dieser Stelle findest du einen ergänzenden externen Inhalt. Falls du damit einverstanden bist, dass Cookies von externen Anbietern gesetzt und dadurch personenbezogene Daten an externe Anbieter übermittelt werden, kannst du alle Cookies zulassen und externe Inhalte direkt anzeigen.
Über die Autoren
Über die Autoren
Werbung