

Guten Tag,
Richemont-Aktien ziehen wegen Hochstufung durch Julius Bär wieder an
Julius Bär sieht wegen des Fokus auf das Schmuckgeschäft Potenzial in der Richemont-Aktie.
Werbung
von Loris Gregorio
Richemont geniesst eine starke Position im Schmuckgeschäft mit einem globalen Marktanteil von 25 Prozent, schreibt ein Analyst von Julius Bär. Die Bank stuft das Rating des Luxusgüterkonzerns auf «Buy» von zuvor «Hold». Das Kursziel steigt auf 202 von 198 Franken. Seit dem Verkauf des Online-Modehändlers YNAP habe sich Richemont auf das margenstarke Schmuckgeschäft fokussiert und liefere beschleunigtes Wachstum, während sich auch die Uhrensparte erhole, hält der zuständige Experte fest.
Die jüngsten Quartalszahlen hätten die Erwartungen übertroffen und zu positiven Gewinnrevisionen geführt, so der Analyst weiter. Die Aktie liege nun wieder in der Mitte ihrer fünfjährigen Bewertungsspanne. Am Dienstag gehören die Aktien von Richemont zu den Gewinnern im SMI. Die Papiere des Schweizer Luxusgüterkonzerns steigen gegen Mittag um 1,4 Prozent.
Im vergangenen Monat sah die Entwicklung der Aktien noch anders aus. Nachdem die Quartalszahlen von Richemont Mitte Juli die Erwartungen der Experten übertroffen hatten, erreichte die Aktie am 10. August ein Allzeithoch von 200,80 Franken (Schlusskurs). Den Aufwärtstrend konnte der Konzern allerdings nicht beibehalten.
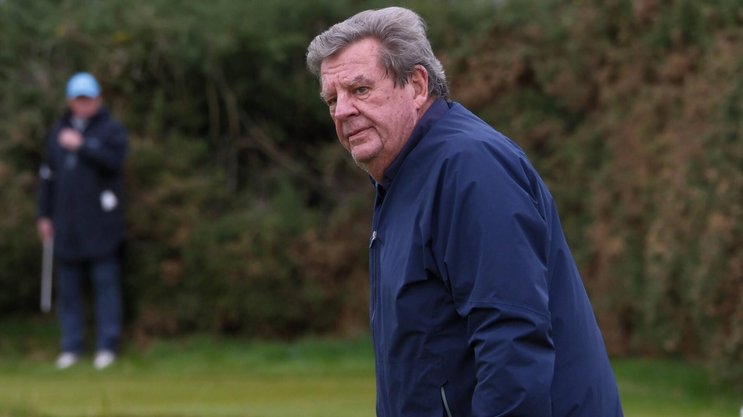
Nach der positiven Bewertung vom März gab die Grossbank HSBC Anfang September eine skeptische Einschätzung des Luxusgütermarktes bekannt. Am selben Tag gab das Unternehmen eine Änderung im Verwaltungsrat bekannt. Anton Rupert, Sohn des 76-jährigen Richemont-Präsidenten Johann Rupert und seit 2017 im Verwaltungsrat, wurde zum nicht-exekutiven Co-Präsidenten ernannt.
Die Aktien waren an diesem Tag nochmals stark unter Druck und verloren 4,7 Prozent. Danach fiel die Aktie bis am 21. September um fast 16 Prozent gegenüber dem Allzeithoch auf 169,15 (Schlusskurs).
Mitte November präsentiert Richemont seine Halbjahresergebnisse. Falls diese die Erwartungen ebenfalls übertreffen, wie es bereits bei den Quartalsergebnissen der Fall war, dürfte dies die Anleger erfreuen.
Über die Autoren
Über die Autoren
Werbung