

Guten Tag,
Nvidia-Aktie sendet Warnsignal
Die sinkende Bewertung von Nvidia sendet ein Warnsignal. Die Aussichten des Techkonzerns auf ein weiterhin starkes Gewinnwachstum trüben sich ein.
Werbung
Die Aktien von Nvidia werden mit weniger als dem 17-Fachen des erwarteten Gewinns für die kommenden 12 Monate gehandelt. Das zeigen Daten von Bloomberg. Damit ist die Aktie so günstig wie seit mehr als einem Jahrzehnt nicht mehr. Die Bewertung liegt nur noch bei der Hälfte des Werts von 2025 – obwohl das Umsatz- und Gewinnwachstum damals langsamer war. Noch im Mai lag das KGV bei über 25.
«Die Aktie hat deutlich an Wert verloren. Das zeigt eine gesunde Skepsis im Markt. Viele Investoren bezweifeln, dass die aktuelle Ertragskraft nachhaltig ist», sagt Eli Horton. Er ist Senior Portfolio Manager bei TCW. «Die Entwicklung der Aktie überrascht angesichts der hervorragenden Fundamentaldaten. Der Markt erwartet offenbar weniger, als der Konsens derzeit schätzt.»
Die tiefere Bewertung von Nvidia bleibt bestehen. Und das, obwohl die Aktie eine Gewinnserie von sechs Tagen verzeichnet. Am Dienstag stieg der Kurs um bis zu 1,1 Prozent. Der Anstieg erfolgt im Zuge einer allgemeinen Erholung bei den Halbleiteraktien. Zuvor hatten führende KI-Köpfe einen langsameren Aufbau der fortschrittlichsten KI-Modelle gefordert. Das hatte die Anleger verunsichert. Der «Philadelphia Stock Exchange Semiconductor Index» (SOX) war am 14. September um fast 6 Prozent eingebrochen.
Am Montag legte der Index um 4,3 Prozent zu. Das war der beste Tag seit dem 4. August. Erste Erfolge des neuen KI-Agenten von Meta Platforms schürten den Optimismus für die Chipnachfrage. Am Dienstag um 13:40 Uhr New Yorker Zeit lag der SOX 1,3 Prozent im Plus.
Es gibt zwar Befürchtungen bezüglich der Ausgaben für KI-Hardware. Auslöser dafür sind die Kritik am Bau neuer Rechenzentren sowie steigende Zinsen. Trotzdem deutet derzeit nichts auf eine Abschwächung der Infrastruktur-Investitionen hin.
Boomendes Geschäft, aber verhaltene Kursentwicklung
Im Geschäftsjahr 2027 sollen Umsatz und Reingewinn von Nvidia um 90 Prozent beziehungsweise 99 Prozent steigen. Im Vorjahr lag das Wachstum beider Kennzahlen noch bei 65 Prozent. Im Ergebnisbericht für das zweite Quartal stellte Nvidia für das Geschäftsjahr 2028 ein Umsatzplus von 70 Prozent in Aussicht. Das liegt deutlich über den zuvor erwarteten 45 Prozent.
In diesem Jahr liegen die Nvidia-Aktien mit 23 Prozent im Plus. Das ist das zweitbeste Ergebnis unter den Tech-Giganten der «Magnificent Seven» nach Apple mit 26 Prozent Gewinn. Verglichen mit anderen Halbleiterherstellern verblasst dieses Plus jedoch.
Der Halbleiterindex stieg in diesem Jahr um 78 Prozent. Angetrieben wurde er vom Speicherchiphersteller Micron Technology sowie den Nvidia-Rivalen Intel und AMD. Diese legten jeweils um mehr als 180 Prozent zu. Nvidia gehört hingegen zu den fünf schlechtesten Werten im Index. Der Index selbst wird mit dem 21-Fachen des geschätzten Gewinns gehandelt.
Werbung
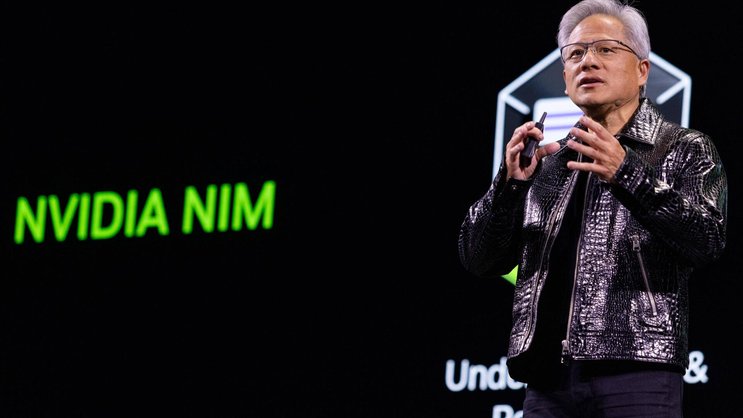
Die Lücke zwischen den starken Fundamentaldaten und der Aktienbewertung veranlasste CEO Jensen Huang zu einer kühnen Aussage. Nvidia sei die «erste und einzige Growth-Value-Aktie der Welt». Auf einer Technologiekonferenz von Goldman Sachs Anfang des Monats bezeichnete er das Unternehmen ausserdem als «unglaublich missverstanden».
«Wir wachsen nicht nur, sondern gewinnen gleichzeitig auch Marktanteile dazu», sagte er.
Margendruck und Nachhaltigkeit des Gewinnwachstums
Ein Teil des Problems ist der Druck auf die Profitabilität von Nvidia. Der Grund dafür sind vor allem steigende Kosten für Schlüsselkomponenten wie Speicherchips. Im zweiten Quartal lag die Bruttomarge noch bei stolzen 75 Prozent. Laut Bloomberg-Analystenschätzungen dürfte sie im vierten Quartal jedoch auf unter 72 Prozent fallen, bevor sie in den Folgequartalen wieder steigt.
Die Bruttomarge bremst die Aktie stark aus. Davon ist David Russell überzeugt, Global Head of Market Strategy bei TradeStation. Er rechnet mit einem härteren Wettbewerb. Vor allem, weil einige der grössten Nvidia-Kunden eigene KI-Chips entwickeln. Meta Platforms lobte kürzlich seine eigenen Chips, und auch Alphabet hat daraus ein grosses Geschäft gemacht.
«Die Unternehmen wollen ihre Abhängigkeit von Nvidia verringern. Daher ist es gut denkbar, dass sich die Marktposition von Nvidia mit der Zeit abschwächt. Das bedeutet: Die Bruttomargen werden eher sinken als steigen. Für Anleger ist das ein grosses Problem», so Russell. «Bewertungsvielfache steigen, wenn Unternehmen gut aufgestellt sind und Potenzial zur Verbesserung haben. Nvidia bietet das zurzeit nicht.»
Werbung
Ein weiteres Problem: Nvidia gilt als das bekannteste Aushängeschild des KI-Booms. Ein Kursplus von mehr als 1600 Prozent in den vergangenen vier Jahren machte Nvidia zum wertvollsten Unternehmen der Welt. Der Umsatz stieg von rund 27 Milliarden Dollar im Geschäftsjahr bis Januar 2023 auf geschätzte 410 Milliarden Dollar im laufenden Geschäftsjahr 2027.
«Es ist vernünftig, einen Schritt zurückzutreten. Man muss sich fragen, ob diese hohen Ausgaben nachhaltig sind. Schliesslich wachsen die Bäume nicht in den Himmel», sagt Horton von TCW. «Das KGV von Nvidia setzt jedoch eine Verlangsamung der KI-Investitionen voraus. Dazu müssten entweder die Hyperscaler ihre Ausgaben kürzen oder veränderte Regulierungen das Wachstum bremsen.»
Beide Szenarien sind derzeit jedoch unwahrscheinlich, betont er. Das mache die Nvidia-Aktie vergleichsweise attraktiv.
«Niemand weiss, ob die Aktie steigen wird. Das Umfeld ist jedoch sehr überzeugend und die Chancen stehen gut», sagt Horton. «Die Frage ist, ob sich die Bewertung wieder nach oben anpasst oder gegen einen spricht. Ich setze definitiv auf Ersteres. Das aktuelle Bewertungsniveau ist ein sehr günstiger Einstiegszeitpunkt.»
Über die Autoren
Über die Autoren
Werbung